Πτώση αεροσκάφους σε εγκατάσταση logistics: όταν ενεργοποιούνται ταυτόχρονα πολλαπλά επίπεδα ασφάλισης
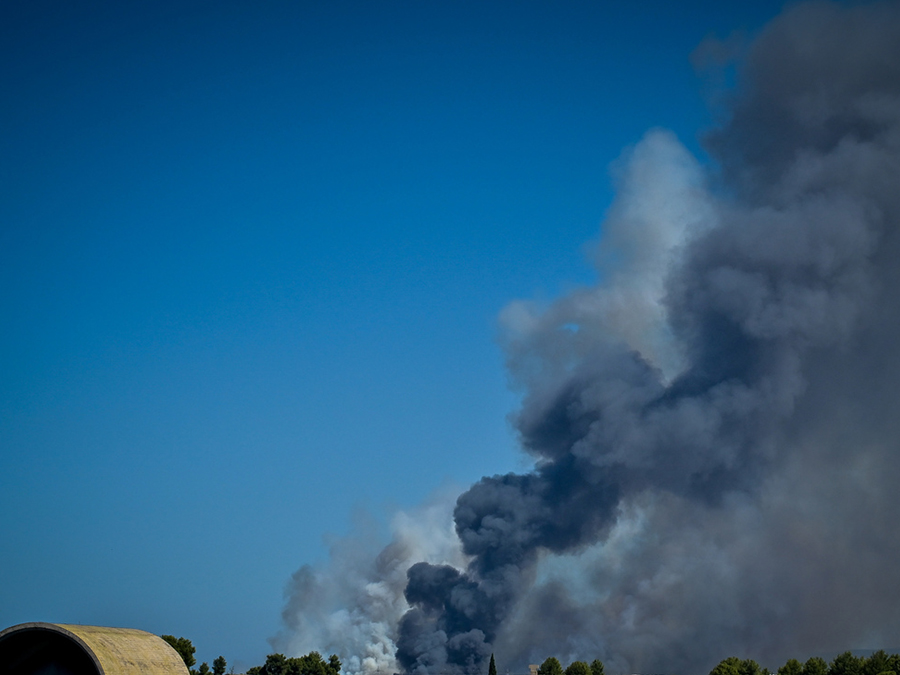
Το πρόσφατο εξαιρετικά σπάνιο περιστατικό πτώσης στρατιωτικού αεροσκάφους σε εγκατάσταση logistics αποτελεί ένα χαρακτηριστικό παράδειγμα του πόσο σύνθετη μπορεί να γίνει ασφαλιστικά μία μεγάλη ζημιά.
Το τραγικό περιστατικό, που στοίχισε τη ζωή σε δύο πιλότους της Πολεμικής μας Αεροπορίας, μας συγκλόνισε – τίποτα πιο σημαντικό από την ανθρώπινη ζωή. Ωστόσο, επειδή το περιστατικό της πτώσης του στρατιωτικού αεροσκάφους εγείρει προβληματισμούς ασφαλιστικού ενδιαφέροντος, θελήσαμε να το προσεγγίσουμε από αυτή τη σκοπιά.
Στη συγκεκριμένη περίπτωση, σύμφωνα με ασφαλείς πληροφορίες μας, η εγκατάσταση διέθετε ασφαλιστήριο περιουσίας, στο οποίο προβλέπεται ρητά, μεταξύ άλλων κινδύνων, η πτώση αεροσκάφους, μαζί με καλύψεις που αφορούν πυρκαγιά, καπνό και ζημιές από την πυρόσβεση.
Αυτό, όμως, δεν σημαίνει ότι μία μεγάλη ζημιά εξαντλείται στην ενεργοποίηση ενός ασφαλιστηρίου. Σε μια εγκατάσταση 3PL συνυπάρχουν διαφορετικά ασφαλιστικά και οικονομικά συμφέροντα: η ίδια η επιχείρηση logistics, εμπορεύματα αποθετών, εξοπλισμός, ο ιδιοκτήτης του κτηρίου και ενδεχομένως άλλα τρίτα μέρη.
Παράλληλα, λόγω των ιδιαίτερων περιστάσεων του συγκεκριμένου συμβάντος, πρέπει να διερευνηθούν και άλλα πιθανά επίπεδα ασφαλιστικής ή αστικής ευθύνης.
Μεταξύ αυτών, μπορεί να βρίσκεται τυχόν ασφαλιστήριο αστικής ευθύνης του διοργανωτή της εκδήλωσης, στο πλαίσιο της οποίας συνέβη το περιστατικό, εφόσον υπάρχει και εφόσον οι όροι και τα πραγματικά περιστατικά το καθιστούν σχετικό.
Αντίστοιχα, αποτελεί ξεχωριστό πεδίο διερεύνησης εάν και σε ποια έκταση μπορεί να υπάρχουν απαιτήσεις έναντι της Πολεμικής Αεροπορίας, του Ελληνικού Δημοσίου ή άλλων εμπλεκομένων. Αυτά δεν μπορούν να προεξοφληθούν πριν ολοκληρωθεί η διερεύνηση των πραγματικών περιστατικών, των συμβατικών σχέσεων και των σχετικών ασφαλιστηρίων.
Έτσι, ένα και μόνο γεγονός μπορεί να δημιουργήσει ταυτόχρονα διαφορετικά “μονοπάτια”: property claim, απαιτήσεις αποθετών, κτηριακή ζημιά, αστικές ευθύνες και πιθανές αναγωγές ή απαιτήσεις κατά τρίτων.
Γι’ αυτό στις μεγάλες επιχειρηματικές ζημιές η πρώτη ερώτηση δεν πρέπει να είναι μόνο «ποιο ασφαλιστήριο θα πληρώσει;». Πρέπει πρώτα να χαρτογραφηθούν το γεγονός, η ζημιά, τα ασφαλισμένα συμφέροντα, οι εμπλεκόμενοι και οι πιθανές πηγές αποκατάστασης.
Η συγκεκριμένη υπόθεση βρίσκεται ακόμη σε διαδικασία πραγματογνωμοσύνης και διερεύνησης. Για τον λόγο αυτό, δεν είναι σκόπιμο σήμερα να δημοσιοποιούνται στοιχεία για εμπλεκόμενες επιχειρήσεις, πελάτες, ύψος ζημιών ή εκτιμήσεις αποζημιώσεων.
Δημήτρης Ρουχωτάς
Ακολουθήστε την ασφαλιστική αγορά στο Google News