Ασφάλιση Ηλεκτρικών Οχημάτων: Νέοι κίνδυνοι και σύγχρονες στρατηγικές Underwriting

Απόψεις & Θέσεις Φοιτητών του ΠΑ.ΠΕΙ.
Από τη ΝΕΦΕΛΗ – ΟΛΓΑ ΜΠΑΛΟΔΗΜΑ & τον ΓΕΩΡΓΙΟ ΦΑΝΟΥΡΑΚΗ, φοιτητών 7ου εξαμήνου, Τμήμα Χρηματοοικονομικής & Τραπεζικής Διοικητικής.
Η ταχεία διάδοση των ηλεκτρικών οχημάτων (Η/Ο) αλλάζει ριζικά το τοπίο της ασφάλισης αυτοκινήτου και, ευρύτερα, την ασφαλιστική αγορά. Η μετάβαση σε ηλεκτρικούς κινητήρες, μπαταρίες ιόντων λιθίου και προηγμένα συστήματα λογισμικού δεν φέρνει μόνο περιβαλλοντικά οφέλη, αλλά και ένα νέο μείγμα κινδύνων: διαφορετικά μοτίβα οδήγησης, αλλαγές στη συχνότητα και τη σοβαρότητα των ζημιών, αλλά και νέους κινδύνους κατά τη μεταφορά των οχημάτων ή την τιμολόγηση ασφαλίστρων.
Προφίλ κινδύνου ηλεκτρικών οχημάτων: Ευρήματα από την ασφαλιστική εμπειρία
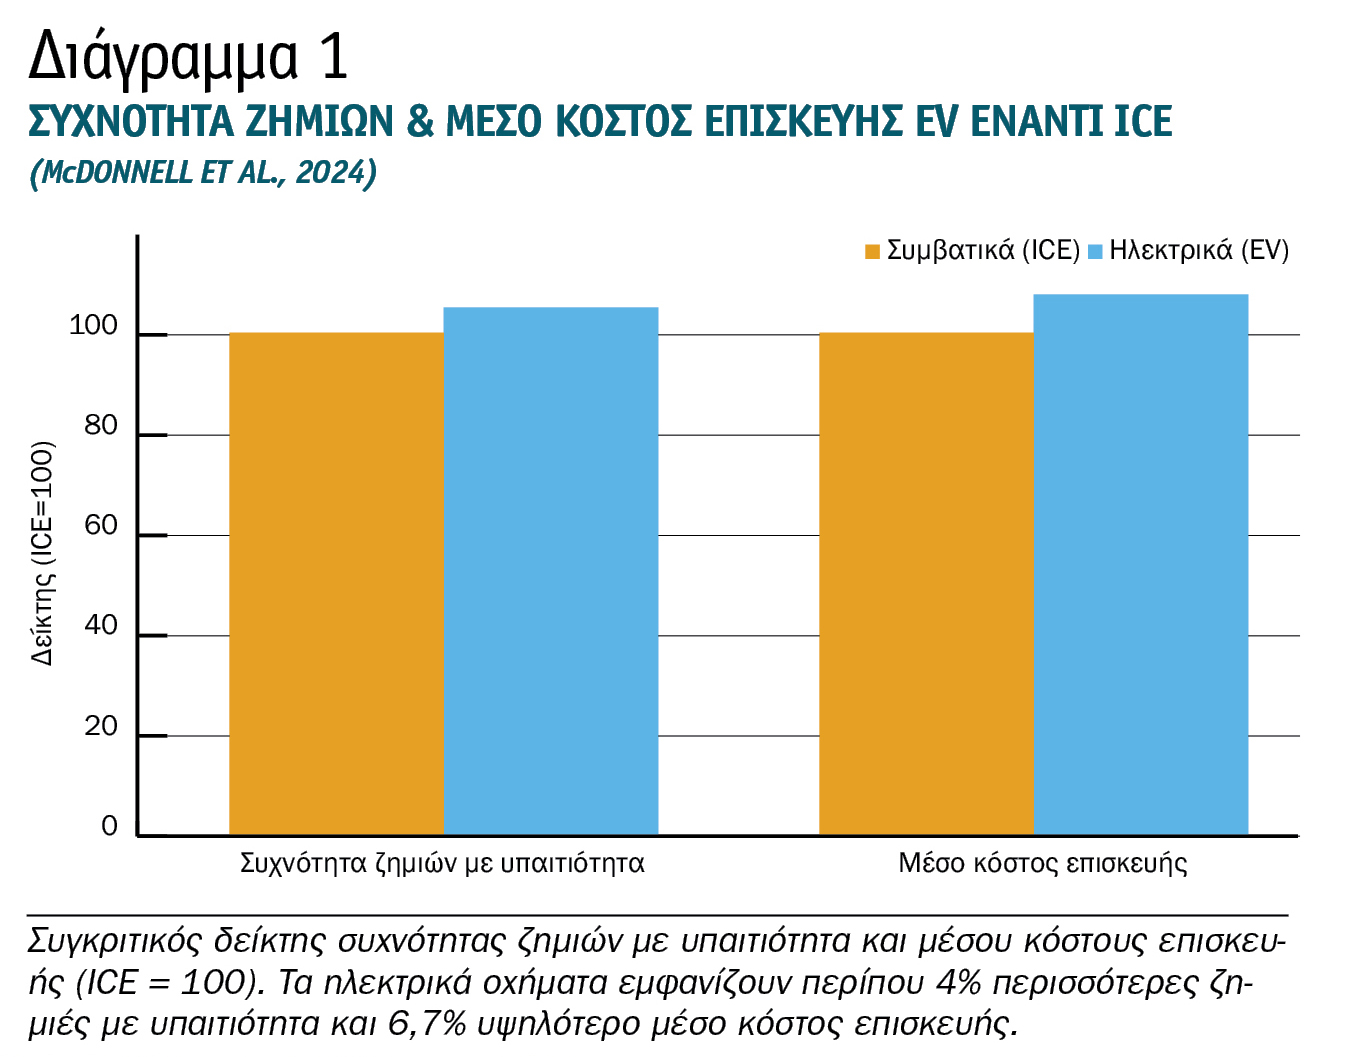
[Μελέτη McDonnell et al. (2024): Συμπεριφορά οδήγησης και ζημιές]
Βάσει ανάλυσης δεδομένων από στόλο περίπου 14.600 οχημάτων στην Ολλανδία, με πάνω από 125 εκατομμύρια διαδρομές, συνδυάζοντας τηλεματικά στοιχεία (συχνότητα φρεναρισμάτων, επιταχύνσεων κ.λπ.) με ασφαλιστικές αποζημιώσεις, προκύπτει ότι οι οδηγοί ηλεκτρικών και υβριδικών οχημάτων οδηγούν, κατά μέσο όρο, λιγότερα χιλιόμετρα και εμφανίζουν λιγότερα “σκληρά” συμβάντα, σε σχέση με τους οδηγούς συμβατικών αυτοκινήτων. Ωστόσο, σε επίπεδο ασφαλιστικών αποζημιώσεων, τα ηλεκτρικά οχήματα παρουσιάζουν περίπου 4% περισσότερες ζημιές με υπαιτιότητα (at-fault claims) και περίπου 6,7% υψηλότερο μέσο κόστος επισκευής, σε σχέση με τα οχήματα εσωτερικής καύσης. Αυτό σημαίνει ότι, αν και η οδήγηση φαίνεται πιο “ήπια”, το οικονομικό βάρος κάθε σοβαρής ζημιάς τείνει να είναι μεγαλύτερο για τις ασφαλιστικές.
Κίνδυνοι στη θαλάσσια μεταφορά ηλεκτρικών οχημάτων
[Ευρήματα της Klopott & Urbanyi-Popiolek (2024)]
H μελέτη εστιάζει στη θαλάσσια μεταφορά ηλεκτρικών οχημάτων και στο πώς αντιλαμβάνεται η ασφαλιστική αγορά τους κινδύνους αυτούς. Η εκρηκτική αύξηση των πωλήσεων ηλεκτρικών οχημάτων “μεταφράζεται” σε μεγαλύτερη συγκέντρωση τέτοιων οχημάτων σε πλοία ro-ro και car carriers, άρα και σε υψηλότερη συσσώρευση κινδύνου ανά ταξίδι.
Οι συγγραφείς υπογραμμίζουν ότι οι μπαταρίες ιόντων λιθίου μπορεί, σε ακραίες περιπτώσεις, να οδηγήσουν σε thermal runaway και πυρκαγιά, με πολύ δύσκολη κατάσβεση σε κλειστούς χώρους πλοίου. Αυτό δεν επηρεάζει μόνο την ασφάλιση του ίδιου του οχήματος, αλλά και την ασφάλιση φορτίου (cargo), την ασφάλιση σκάφους (hull) και την αστική ευθύνη πλοιοκτητών (P&I), καθώς μια πυρκαγιά μπορεί να προκαλέσει ολική απώλεια φορτίου και σοβαρές περιβαλλοντικές επιπτώσεις.
Για τον λόγο αυτόν, οι ασφαλιστές ζητούν σαφέστερες τεχνικές προδιαγραφές (π.χ. ζώνες φόρτωσης EV, συστήματα έγκαιρης ανίχνευσης θερμοκρασίας, ειδικές διαδικασίες φόρτωσης και εκφόρτωσης) και προσαρμόζουν τους όρους και τις εξαιρέσεις στις ναυτασφαλιστικές καλύψεις.
Στρατηγικές underwriting και τιμολόγησης για ηλεκτρικά οχήματα
[Μελέτη Lin et al. (2025): Σύνδεση κερδοφορίας και βιωσιμότητας]
Η μελέτη επικεντρώνεται στο πώς οι ασφαλιστικές μπορούν να αναπτύξουν στρατηγικές underwriting για διαφορετικές κατηγορίες ηλεκτρικών οχημάτων, λαμβάνοντας υπόψη τόσο τον κίνδυνο ζημιών όσο και το περιβαλλοντικό αποτύπωμα (carbon impact). Οι συγγραφείς χρησιμοποιούν τροποποιημένη μέθοδο Delphi με ειδικούς της αγοράς, για να επιλέξουν κρίσιμους παράγοντες κινδύνου, όπως η πιθανότητα ατυχημάτων, το κόστος επισκευής, η ασφάλεια της μπαταρίας, η συμπεριφορά του οδηγού και η αποτύπωση εκπομπών σύμφωνα με το πλαίσιο PCAF.
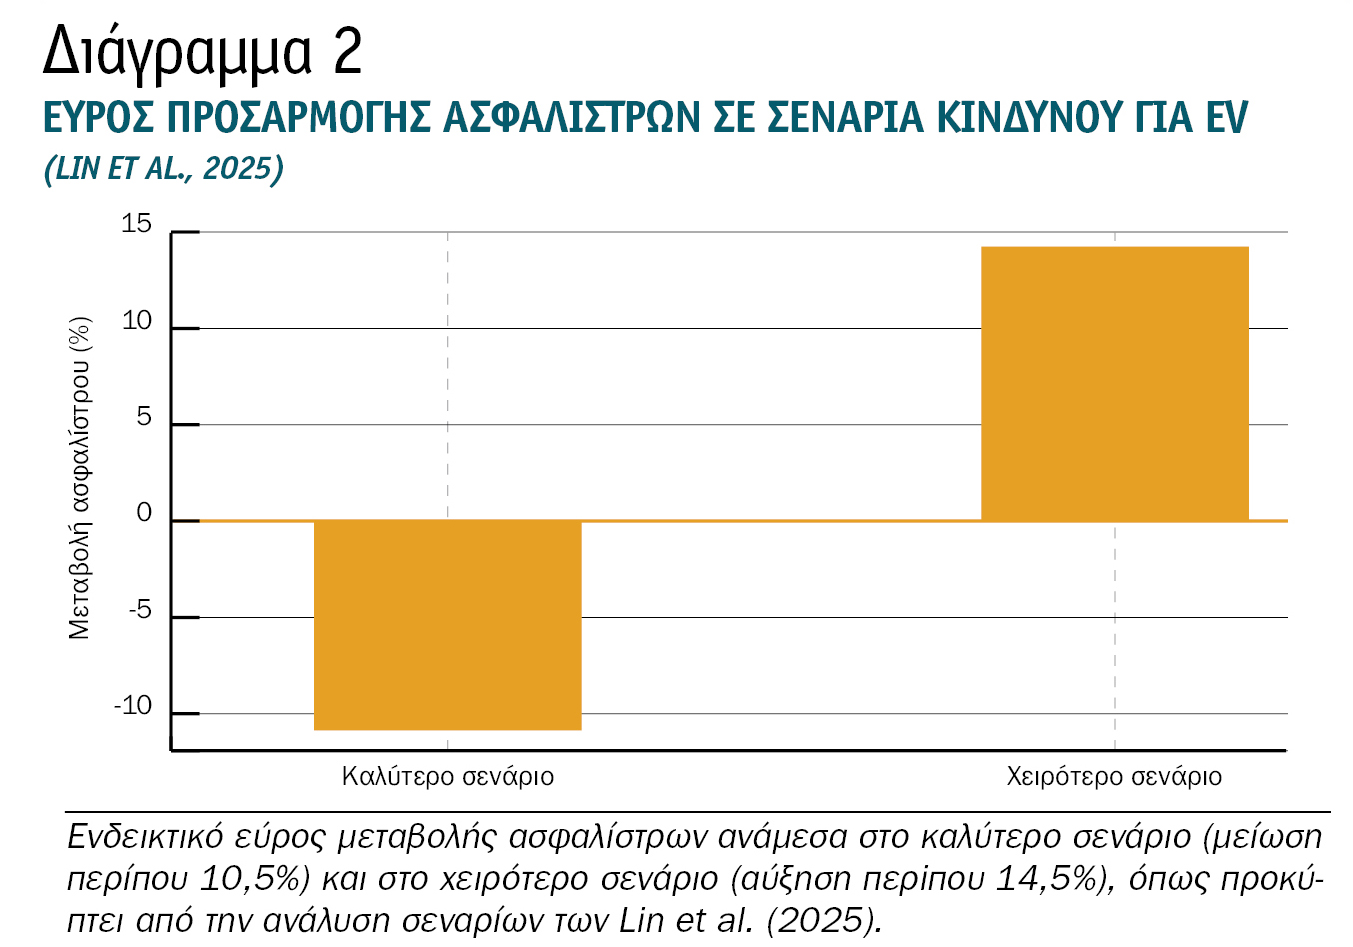
Τα ηλεκτρικά οχήματα κατηγοριοποιούνται σε τέσσερις ομάδες (L1, M1, M2, H1), ανάλογα με τον κίνδυνο και το αποτύπωμα άνθρακα. Μέσα από ανάλυση σεναρίων, οι Lin et al. δείχνουν ότι στο χειρότερο σενάριο μπορεί να απαιτηθεί αύξηση ασφαλίστρων έως περίπου 14,5%, ενώ στο καλύτερο σενάριο είναι δυνατή μείωση έως περίπου 10,5%. Τα premium EV (L1 και M2) παρουσιάζουν μικρότερη μεταβλητότητα στο κόστος underwriting, ενώ τα πιο οικονομικά (H1 και M1) είναι πιο ευάλωτα σε αυξομειώσεις ασφαλίστρων.
Συνολική αποτίμηση – Συμπεράσματα
Οι τρεις μελέτες φωτίζουν διαφορετικές, αλλά συμπληρωματικές πλευρές του κινδύνου που συνδέεται με τα ηλεκτρικά οχήματα. Η McDonnell et al. (2024) δείχνει ότι, παρά τη συντηρητικότερη οδήγηση, τα ηλεκτρικά οχήματα παρουσιάζουν περισσότερες ζημιές με υπαιτιότητα και υψηλότερο μέσο κόστος επισκευής, αυξάνοντας τον οικονομικό κίνδυνο για τις ασφαλιστικές. Η Klopott & Urbanyi-Popiolek (2024) αναδεικνύει ότι η ηλεκτροκίνηση επηρεάζει και τη ναυτασφαλιστική αγορά, καθώς η θαλάσσια μεταφορά EV δημιουργεί νέες προκλήσεις σε επίπεδο συσσώρευσης και διαχείρισης πυρκαγιών. Τέλος, η Lin et al. (2025) προτείνει ένα μοντέλο underwriting που συνδυάζει παραδοσιακούς δείκτες κινδύνου με στόχους βιωσιμότητας, επιτρέποντας στον κλάδο να υποστηρίξει την πράσινη μετάβαση, χωρίς να θυσιάσει την κερδοφορία.
Για τον ασφαλιστικό κλάδο, η πρόκληση είναι να κατανοήσει σε βάθος το νέο αυτό προφίλ κινδύνου και να προσαρμόσει ανάλογα τα προϊόντα, τα ασφάλιστρα και τους όρους κάλυψης. Όσες εταιρείες επενδύσουν σε ανάλυση δεδομένων, τεχνογνωσία στην ηλεκτροκίνηση και καινοτόμες λύσεις τιμολόγησης είναι πιθανό να αποκτήσουν σημαντικό ανταγωνιστικό πλεονέκτημα τα επόμενα χρόνια.
Βιβλιογραφία/Πηγές:
- Klopott & Urbanyi-Popiolek (2024) – 2, The Insurance Business Perspective on the Risk of Transporting Electric Vehicles by Sea, https://ersj.eu/journal/3826/download/The%2BInsurance%2BBusiness%2BPerspective%2Bon%2Bthe%2BRisk%2Bof%2BTransporting%2BElectric%2BVehicles%2Bby%2BSea.pdf
- Lin et al. (2025) – 3, Balancing Profitability and Sustainability in Electric Vehicles Insurance: Underwriting Strategies for Affordable and Premium Models, https://www.mdpi.com/2032-6653/16/8/430
- McDonnell et al. (2024) – 1, Are electric vehicles riskier? A comparative study of driving behaviour and insurance claims for internal combustion engine, hybrid and electric vehicles, https://www.sciencedirect.com/science/article/pii/S0001457524003063.
Ακολουθήστε την ασφαλιστική αγορά στο Google News