Οι ταραχές στη Γαλλία μεταβάλλουν την αντίληψη του κινδύνου SRCC
Η Morningstar DBRS, σε προκαταρκτικό σημείωμά της, στις 20 Οκτωβρίου, εκτιμά ότι οι ασφαλισμένες ζημιές από τις ταραχές στη Γαλλία θα είναι διαχειρίσιμες, καθώς θα μοιραστούν μεταξύ ασφαλιστών, αντασφαλιστών και κράτους. Ωστόσο, θεωρεί ότι πλέον ο κίνδυνος SRCC (απεργίες, οχλαγωγίες και πολιτικές αναταραχές) παρουσιάζει όλο και περισσότερο χαρακτηριστικά «καταστροφικού κινδύνου», λόγω της συσσώρευσης χιλιάδων συσχετισμένων απαιτήσεων αποζημίωσης, που απαιτούν ειδική τιμολόγηση και όρια, αντασφάλιση και συμμετοχή του κράτους.
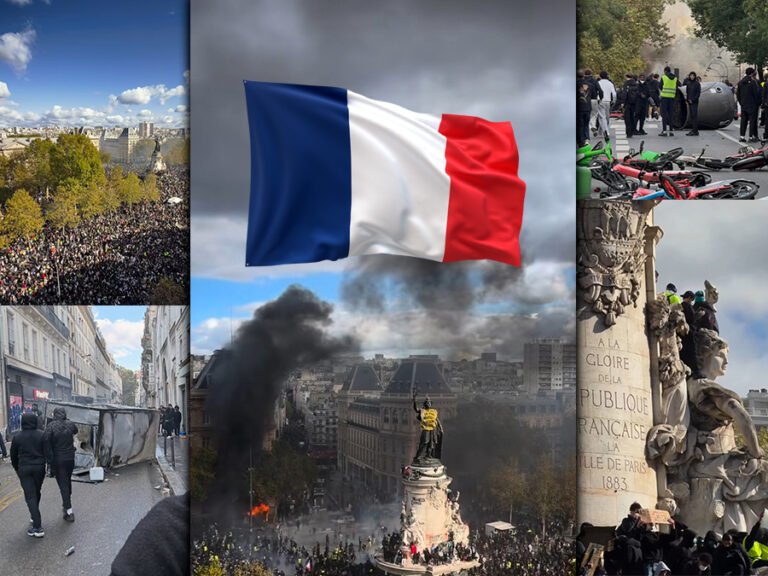
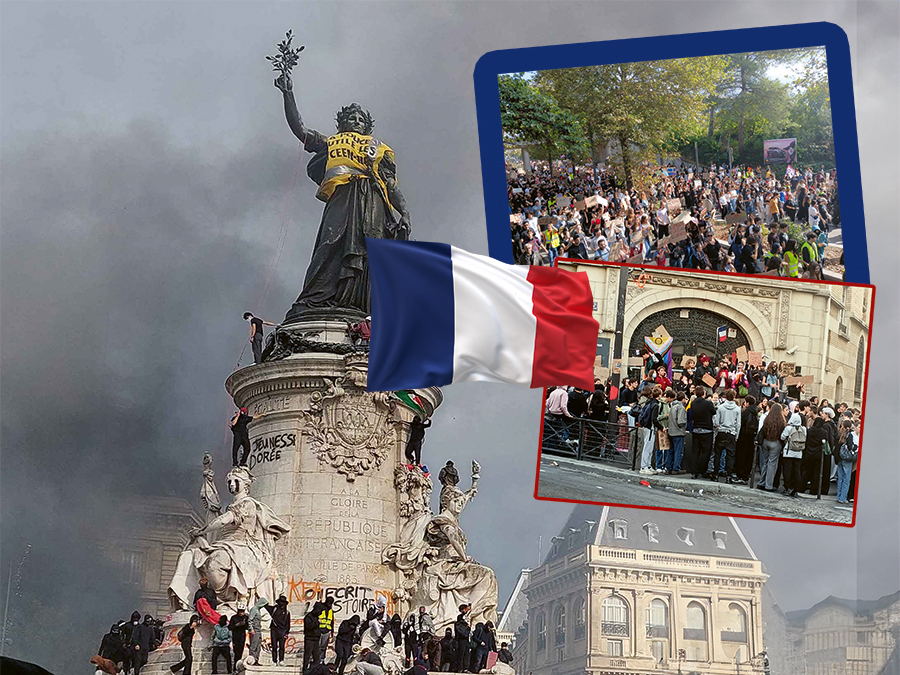
Τα πρόσφατα επεισόδια ταραχών και πολιτικής βίας στη Γαλλία προκάλεσαν σημαντικές ζημιές σε εμπορικές και δημόσιες υποδομές, συμπεριλαμβανομένων καταστημάτων, δημοτικών κτηρίων και οχημάτων. Προκαταρκτικές εκτιμήσεις από εκπροσώπους του τομέα του λιανεμπορίου υποδεικνύουν ότι οι άμεσες ζημιές στις επιχειρήσεις ενδέχεται να ανέλθουν σε εκατοντάδες εκατομμύρια ευρώ.
Σύμφωνα με τον κ. Marcos Alvarez, επικεφαλής ασφαλίσεων στον οίκο αξιολόγησης Morningstar DBRS, «οι ασφαλισμένες ζημιές αναμένεται να παραμείνουν κάτω από τα €1,2 δισ. Υποθέτοντας ότι δεν θα υπάρξει περαιτέρω βία, αναμένουμε ότι οι πρόσφατες ταραχές στη Γαλλία θα αποτελέσουν ένα διαχειρίσιμο γεγονός, περιορισμένο σε επίπεδο κερδών (earnings event), και όχι ένα γεγονός που θα επηρεάσει ή θα πλήξει τα κεφάλαια (capital event) των μεγάλων ασφαλιστικών εταιρειών της χώρας, ιδίως μετά τη συμμετοχή των αντασφαλιστών και τις πιθανές αξιώσεις κατά του Γαλλικού Κράτους».
Τι κόστισαν στους ασφαλιστές προηγούμενες ταραχές στη Γαλλία
H Γαλλία και η ασφαλιστική της αγορά δεν αντιμετωπίζουν πρώτη φορά τέτοια επεισόδια. Σύμφωνα με τη France Assureurs, την οποία επικαλείται η Morningstar DBRS, οι εκτεταμένες ταραχές του Ιουνίου 2023 προκάλεσαν ασφαλισμένες ζημιές περίπου €730 εκατ., προερχόμενες από περίπου 15.600 απαιτήσεις αποζημίωσης. Οι ζημιές σε εμπορικά ακίνητα αντιστοιχούσαν περίπου στο 65% του ασφαλισμένου κόστους, ενώ οι ζημιές σε δημοτική περιουσία αποτελούσαν ένα επιπλέον 27%. Οι απαιτήσεις που αφορούσαν οχήματα αποτελούσαν μεγάλο μέρος του συνολικού αριθμού των αιτημάτων, αλλά πολύ μικρότερο ποσοστό του συνολικού κόστους.
Οι πρόσφατες ταραχές φαίνεται, για άλλη μια φορά, να έχουν πλήξει δυσανάλογα τους εμπορικούς χώρους και τα δημόσια κτήρια. Αυτό υποδηλώνει ότι η τελική κατανομή των ζημιών ενδέχεται να προσομοιάζει με εκείνη του 2023, σύμφωνα πάντα με τη Morningstar DBRS. Παρόλα αυτά, η διάρκεια και η γεωγραφική έκταση των ταραχών, η σοβαρότητα των μεμονωμένων ζημιών σε εμπορικά ακίνητα, καθώς και το εύρος των αξιώσεων για διακοπή επιχειρηματικής δραστηριότητας θα καθορίσουν το τελικό ποσό.
Προηγούμενα περιστατικά καταδεικνύουν, επίσης, την αυξανόμενη δυνητική σοβαρότητα των κοινωνικών ταραχών στη Γαλλία. Οι ταραχές του Νοεμβρίου 2005 είχαν προκαλέσει ασφαλιστικές αξιώσεις ύψους περίπου €200 εκατ. (με τις τότε τιμές), ενώ οι διαδηλώσεις των «Κίτρινων Γιλέκων» (Gilets Jaunes) το 2018 – 19 οδήγησαν σε ασφαλισμένες ζημιές περίπου €220 εκατ. Οι ταραχές του 2023, πάντως, ήταν σημαντικά πιο δαπανηρές από τα προηγούμενα επεισόδια.
Τι καλύπτουν πρωτασφαλιστές και αντασφαλιστές
Σύμφωνα με τη Morningstar DBRS, οι πρωτασφαλιστές θα καταβάλουν αποζημιώσεις, αλλά δεν θα αναλάβουν απαραίτητα το τελικό κόστος.
Τα τυποποιημένα ασφαλιστήρια συμβόλαια στη Γαλλία παρέχουν γενικά σχετικά ευρεία κάλυψη έναντι υλικών ζημιών που προκαλούνται από ταραχές. Η μικτή ασφάλιση οχημάτων περιλαμβάνει καλύψεις για ζημιές από πυρκαγιά ή βανδαλισμό, τα πολυασφαλιστήρια για ιδιοκτήτες κατοικιών καλύπτουν συνήθως την πυρκαγιά και τον βανδαλισμό, ενώ τα ασφαλιστήρια εμπορικών ακινήτων περιλαμβάνουν συνήθως κάλυψη για υλικές ζημιές από οχλαγωγίες και πολιτικές αναταραχές.
Ωστόσο, εξακολουθούν να υπάρχουν σημαντικά κενά στην κάλυψη. Για παράδειγμα, η ασφάλιση αστικής ευθύνης αυτοκινήτου δεν καλύπτει ζημιές στο ασφαλισμένο όχημα. Επιπλέον, οι λεηλασίες και οι κλοπές ενδέχεται να εξαιρούνται ή να υπάρχουν ανώτατα όρια κάλυψης στα ασφαλιστήρια «κατά παντός κινδύνου» ή «καθορισμένων κινδύνων», ενώ η κάλυψη για θραύση κρυστάλλων μπορεί να έχει διαφορετικά όρια και απαλλαγές. Η κάλυψη για διακοπή εργασιών είναι γενικά προαιρετική και συνήθως απαιτεί την ύπαρξη ασφαλισμένης υλικής ζημιάς, προκειμένου να ενεργοποιηθεί η κάλυψη. Ως αποτέλεσμα, οι οικονομικές απώλειες είναι πιθανό να υπερβαίνουν τις ασφαλισμένες κατά πολύ, ιδίως για τους λιανοπωλητές, που θα έχουν απώλειες εισοδήματος, εμπορευμάτων που δεν καλύπτονται ασφαλιστικά, απαλλαγές ή διακοπή εργασιών, χωρίς αντίστοιχη υλική ζημιά.
Σημαντικό μέρος των απαιτήσεων αναμένεται να το αναλάβουν οι μεγαλύτερες ασφαλιστικές εταιρείες γενικών ασφαλειών στη Γαλλία, λόγω της ισχυρής θέσης τους στις αγορές ασφάλισης αυτοκινήτων, οικιακών και εμπορικών κινδύνων. Οι πρωτασφαλιστές θα αναλάβουν τις ζημιές έως τα όρια ενεργοποίησης των προγραμμάτων αντασφάλισής τους. Πάνω από αυτά τα επίπεδα, οι συμβατικές συμφωνίες «υπέρβασης ζημιών» (excess-of-loss) και άλλες ρυθμίσεις αντασφάλισης μπορούν να μεταφέρουν μέρος του κόστους σε παγκόσμιους αντασφαλιστές. Επιπλέον, οι μεγάλες εταιρείες ενδέχεται να διαθέτουν αυτόνομες ασφαλιστικές καλύψεις για απεργίες, οχλαγωγίες και πολιτικές αναταραχές (SRCC) ή να έχουν συνάψει ασφαλιστήρια μέσω των εξειδικευμένων αγορών του Λονδίνου και των Lloyd’s.
Δυνατότητες αποζημίωσης από το κράτος
Τυχόν ευθύνη αναλαμβάνει και το κράτος για ορισμένες ζημιές που σχετίζονται με ταραχές. Σύμφωνα με το άρθρο L.211-10 του Γαλλικού Κώδικα Εσωτερικής Ασφάλειας, το κράτος μπορεί να αναλάβει την αστική ευθύνη για ζημιές που προκύπτουν από εγκλήματα που διαπράττονται με χρήση βίας ή εναντίον προσώπων ή περιουσίας κατά τη διάρκεια συγκεντρώσεων. Συνεπώς, οι ασφαλιστές μπορεί να αποζημιώσουν τους ασφαλισμένους και να ζητήσουν αποζημίωση από το κράτος.
Ωστόσο, η γαλλική νομολογία διακρίνει γενικά τις ζημιές που προκύπτουν από αυθόρμητες συλλογικές διαμαρτυρίες από εκείνες που είναι αποτέλεσμα οργανωμένης βίας. Σύμφωνα με τη Morningstar DBRS, ο χαρακτηρισμός των πρόσφατων βίαιων επεισοδίων θα μπορούσε να αποκτήσει σημασία για τις ασφαλιστικές εταιρείες και να επηρεάσει ουσιαστικά το ποσό που τελικά θα είναι δυνατό να ανακτηθεί από το κράτος. Επιπλέον, η ευθύνη του κράτους δεν επεκτείνεται απαραίτητα σε όλες τις ζημιές. Οι ζημιές από διακοπή εργασιών και άλλα επακόλουθα έξοδα, για παράδειγμα, μπορούν να επιβαρύνουν τους ασφαλιστές ή τους ασφαλισμένους.
Νέο πλαίσιο ασφάλισης κατά των ταραχών
Η σημαντικότερη διαρθρωτική εξέλιξη μετά τις ταραχές του 2023 είναι η απόφαση της Γαλλίας να θεσπίσει έναν νέο κρατικά υποστηριζόμενο μηχανισμό ασφάλισης ταραχών. Η μεταρρύθμιση, όπως επισημαίνουν οι ειδικοί της Morningstar DBRS, αντανακλά τις αυξανόμενες ανησυχίες, ότι τα επαναλαμβανόμενα επεισόδια σοβαρών κοινωνικών αναταραχών θα μπορούσαν τελικά να καταστήσουν την κάλυψή τους δύσκολη ή απαγορευτικά δαπανηρή, αν παρέχεται αποκλειστικά μέσω των συμβατικών ασφαλιστηρίων συμβολαίων. Οι ανησυχίες αυτές εντάθηκαν μετά τις σοβαρές αναταραχές στη Νέα Καληδονία, τον Μάιο του 2024, οι οποίες προκάλεσαν ασφαλισμένες ζημιές ύψους περίπου €1 δισ. και ανέδειξαν την πιθανότητα ακραίας γεωγραφικής συγκέντρωσης του κινδύνου ταραχών.
Το σχεδιαζόμενο πλαίσιο θα εισαγάγει υποχρεωτική κάλυψη ταραχών και θα επιτρέψει στις ασφαλιστικές εταιρείες να μεταφέρουν ένα σημαντικό μερίδιο των ζημιών, που πληρούν τις προϋποθέσεις, σε έναν μηχανισμό με κρατική υποστήριξη, τον οποίο διαχειρίζεται η Caisse Centrale de Réassurance (CCR), η δημόσια αντασφαλιστική εταιρεία της Γαλλίας. Ωστόσο, επειδή το πλαίσιο εκκρεμεί ακόμη, ο μηχανισμός δεν προστατεύει τις ασφαλιστικές εταιρείες από τις πρόσφατες ταραχές.
Ο κίνδυνος SRCC συμπεριφέρεται όλο και περισσότερο ως καταστροφικος κίνδυνος
Οι πρόσφατες ταραχές στη Γαλλία ενισχύουν μια ευρύτερη τάση που η Morningstar DBRS είχε εντοπίσει ήδη από το 2023: οι απεργίες, οχλαγωγίες και πολιτικές ταραχές παρουσιάζουν όλο και περισσότερο χαρακτηριστικά που παραδοσιακά συνδέονται με τους καταστροφικούς κινδύνους. Η κύρια ανησυχία για τις ασφαλιστικές εταιρείες δεν είναι απαραίτητα η σοβαρότητα μιας μεμονωμένης απαίτησης. Αντίθετα, είναι η πιθανή συσσώρευση χιλιάδων συσχετιζόμενων απαιτήσεων σε χαρτοφυλάκια εμπορικών ακινήτων, αυτοκινήτων, κρατικής περιουσίας και διακοπής λειτουργίας επιχειρήσεων, όταν οι αναταραχές εξαπλώνονται ραγδαία σε πολλές πόλεις.
Παρόμοια φαινόμενα συσσώρευσης ζημιών έχουν παρατηρηθεί στις Ηνωμένες Πολιτείες, τη Χιλή και τη Νότια Αφρική, όπου μεμονωμένα επεισόδια κοινωνικών αναταραχών έχουν προκαλέσει ασφαλισμένες ζημιές που ξεπερνούν τα $2 δισ. Τα επαναλαμβανόμενα επεισόδια κοινωνικών αναταραχών είναι πιθανό να διατηρήσουν την πίεση στα ασφάλιστρα, τα όρια κάλυψης, τις απαλλαγές και τους όρους των ασφαλιστηρίων SRCC.
Ο υπό διαμόρφωση κρατικά υποστηριζόμενος μηχανισμός ασφάλισης των ταραχών στη Γαλλία αντανακλά μια μεταβαλλόμενη αντίληψη για τον εν λόγω κίνδυνο. Μόλις τεθεί σε εφαρμογή, αναμένεται να μειώσει την αβεβαιότητα που περιβάλλει την κατανομή των ζημιών από ακραίες ταραχές. Μέχρι τότε, ωστόσο, οι γαλλικές ασφαλιστικές εταιρείες εξακολουθούν να βασίζονται στον υφιστάμενο συνδυασμό ιδιωτικής ασφάλισης, αντασφάλισης και ενδεχομένως αμφισβητήσιμης προσφυγής στο κράτος, γεγονός που ενισχύει την άποψη της Morningstar DBRS, ότι οι κοινωνικές αναταραχές δεν μπορούν πλέον να αντιμετωπίζονται ως παρεμπίπτων κίνδυνος για την περιουσία, ιδίως στη Γαλλία.
Ακολουθήστε την ασφαλιστική αγορά στο Google News