Διανομή Ασφαλίσεων Ζωής: Κερδίζοντας τον πελάτη μέσω της συμβουλής
Τις δυνάμεις που μετασχηματίζουν τον τρόπο πώλησης Ασφαλίσεων Ζωής σε παγκόσμιο επίπεδο εξετάζει η έκδοση «sigma» του Swiss Re Institute, με τίτλο «Life insurance distribution: competing for customer access in an advice-led market». Για τις ασφαλιστικές εταιρείες Ζωής, η ευκαιρία ανταγωνιστικής διαφοροποίησης έγκειται στην παροχή της κατάλληλης υποστήριξης την κατάλληλη στιγμή, καθώς οι πελάτες προγραμματίζουν τη συνταξιοδότησή τους.
Καθώς οι άνθρωποι ζουν περισσότερο και αναλαμβάνουν μεγαλύτερη ευθύνη για τη χρηματοδότηση και τη διαχείριση της συνταξιοδότησής τους, οι οικονομικές αποφάσεις για την τρίτη ηλικία γίνονται όλο και πιο περίπλοκες, αυξάνοντας έτσι την αξία των ορθών συμβουλών. Η Ασφάλιση Ζωής μπορεί να βοηθήσει τους ανθρώπους να προστατεύσουν οικονομικά τον εαυτό τους και τις οικογένειές τους, να δημιουργήσουν και να διαχειριστούν αποταμιεύσεις για τη συνταξιοδότηση, καθώς και να προετοιμαστούν για τις ανάγκες της μετέπειτα ζωής τους. Τα ασφαλιστικά προϊόντα φτάνουν στους καταναλωτές με διάφορους τρόπους – μέσω συμβούλων και μεσιτών ασφαλίσεων, τραπεζών, πρακτόρων συνδεδεμένων με ασφαλιστικές εταιρείες ή απευθείας από τις ασφαλιστικές εταιρείες.
Οι νέες τεχνολογίες αλλάζουν τον τρόπο λειτουργίας αυτών των καναλιών διάθεσης των προϊόντων, ενώ η συγκέντρωση που παρατηρείται στις Ασφαλίσεις Ζωής αλλάζει τα δεδομένα σχετικά με το ποιος ελέγχει την πρόσβαση στους πελάτες, οι οποίοι χρειάζονται τη σωστή υποστήριξη την κατάλληλη στιγμή, ώστε να προγραμματίσουν εγκαίρως τη συνταξιοδότησή τους.
Το μεταβαλλόμενο τοπίο της διανομής των ασφαλισεων ζωής
Η διανομή –τα κανάλια μέσω των οποίων τα προϊόντα Ασφάλισης Ζωής φτάνουν στους καταναλωτές– είναι θεμελιώδης. Τα προϊόντα αυτά έχουν μακροπρόθεσμο ορίζοντα και συχνά είναι δύσκολο να συγκριθούν. Πολλά από αυτά απαιτούν επεξήγηση, συμβουλές ή ενεργό συμμετοχή. Οι ασφαλιστικές εταιρείες μπορεί να σχεδιάζουν και να δημιουργούν προϊόντα, να παρέχουν κεφάλαια κινδύνου και να διαχειρίζονται μακροπρόθεσμες υποχρεώσεις, αλλά η τελική πώληση αυτών των προϊόντων συχνά εξαρτάται από έναν διαμεσολαβητή: έναν συνδεδεμένο πράκτορα, έναν ανεξάρτητο ασφαλιστικό σύμβουλο, μια τράπεζα ή ακόμη και μια ψηφιακή πλατφόρμα.
Ο ανταγωνισμός, επομένως, εκτείνεται πέρα από τα ασφαλιστικά προϊόντα και φτάνει στα κανάλια διανομής, στα οποία βασίζονται οι ασφαλιστικές εταιρείες, για να προσεγγίσουν το κοινό.
Διαφορετικές αγορές, διαφορετικά μοντέλα διανομής
Όπως προκύπτει από το τελευταίο «sigma» της Swiss Re, η διανομή των προϊόντων Ασφαλίσεων Ζωής παραμένει σε μεγάλο βαθμό εξαρτώμενη από τις ιδιαιτερότητες κάθε αγοράς, που περιλαμβάνουν διαφορές στον σχεδιασμό των προϊόντων, στα συνταξιοδοτικά συστήματα, στο ρυθμιστικό πλαίσιο και στις προτιμήσεις των καταναλωτών. Αυτά τα χαρακτηριστικά συνεχίζουν να καθορίζουν την ισορροπία μεταξύ των ασφαλιστικών διαμεσολαβητών, του bancassurance και των καναλιών απευθείας διανομής.
Σύμφωνα με τη Swiss Re, οι ασφαλιστικοί διαμεσολαβητές αντιπροσωπεύουν περισσότερο από το ήμισυ των ασφαλίστρων Ζωής στις περισσότερες αγορές που ανέλυσε, ενώ διαδραματίζουν ιδιαίτερα σημαντικό ρόλο, όταν οι καταναλωτές χρειάζονται εξατομικευμένες συμβουλές σε θέματα ασφαλιστικής κάλυψης, συνταξιοδότησης και διαχείρισης περιουσίας. Στη Γερμανία, περισσότερο από το 70% των νέων συμβολαίων Ζωής προέρχεται από ασφαλιστικούς διαμεσολαβητές.
Το μοντέλο του bancassurance παραμένει ισχυρό σε χώρες όπου οι τράπεζες διαδραματίζουν κεντρικό ρόλο στη χρηματοοικονομική ζωή των καταναλωτών και όπου η ασφάλιση Ζωής είναι στενά συνδεδεμένη με την αποταμίευση και τη διαχείριση περιουσίας. Στη Γαλλία, περίπου τα δύο τρίτα των ασφαλίστρων Ζωής προέρχονται από το bancassurance, το οποίο αποτελεί, επίσης, το κυρίαρχο μοντέλο στην Ιταλία και διαδραματίζει σημαντικό ρόλο σε διάφορες περιοχές τις Ασίας.
Οι απευθείας πωλήσεις από τις ασφαλιστικές εταιρείες κατέχουν γενικά μικρότερο μερίδιο σε παγκόσμιο επίπεδο και ταιριάζουν καλύτερα σε απλούστερα προϊόντα ασφάλισης, που απαιτούν σχετικά μικρή καθοδήγηση.
Οι ανεξάρτητοι σύμβουλοι κερδίζουν έδαφος
Οι ανεξάρτητοι σύμβουλοι, μεσίτες και ασφαλιστικοί πράκτορες που συνεργάζονται με πολλούς παρόχους, κερδίζουν μερίδιο σε βασικές ασφαλιστικές αγορές. Από το 2019, η ανεξάρτητη διανομή έχει γενικά επεκταθεί, ενώ οι συνδεδεμένοι ασφαλιστικοί διαμεσολαβητές έχουν παραμείνει σταθεροί ή έχουν χάσει μερίδιο. Στις ΗΠΑ, η ανεξάρτητη διανομή έχει αυξηθεί κατά περισσότερο από 8 π.μ. και αντιπροσωπεύει πλέον περίπου το 60% του κλάδου των Ατομικών Ασφαλίσεων Ζωής.
Σύμφωνα με τη Swiss Re, υπάρχει ένας σημαντικός διαρθρωτικός λόγος για αυτήν την αλλαγή, ο οποίος συνδέεται με τη μεταβολή στο σύστημα συνταξιοδότησης. Καθώς όλο και περισσότεροι άνθρωποι μεταβαίνουν σε συνταξιοδοτικά συστήματα όπου έχουν τη δυνατότητα να διαχειρίζονται οι ίδιοι τις συντάξεις τους, αυξάνεται η ανάγκη για χρηματοοικονομικές συμβουλές. Ταυτόχρονα, η συγκέντρωση του κλάδου και οι αυστηρότερες επαγγελματικές απαιτήσεις οδηγούν στη δημιουργία λιγότερων, αλλά μεγαλύτερων εταιρειών διαμεσολάβησης, με μεγαλύτερη ικανότητα να επενδύουν στη συμμόρφωση, την τεχνολογία και την υποστήριξη των συμβούλων. Οι ανεξάρτητοι ασφαλιστικοί διαμεσολαβητές συνδυάζουν την εξατομικευμένη συμβουλευτική με την πρόσβαση σε προϊόντα από διαφορετικούς ασφαλιστές.
Ωστόσο, η στροφή προς τους ανεξάρτητους ασφαλιστικούς διαμεσολαβητές δεν είναι ομοιόμορφη σε όλες τις αγορές. Το bancassurance και το agency παραμένουν ισχυρά όπου τα ευνοούν οι καθιερωμένες σχέσεις με τους πελάτες και οι δομές της αγοράς. Ως εκ τούτου, τα μοντέλα διανομής συνεχίζουν να εξελίσσονται με διαφορετικό τρόπο σε κάθε αγορά.
Μετατόπιση της ισχύος κατά μήκος της αλυσίδας αξίας του ασφαλιστικού κλάδου
Η μεγαλύτερη ζήτηση που δημιουργείται από τον αυξανόμενο αριθμό ατόμων που διαχειρίζονται ενεργά τις συντάξεις τους έχει προσελκύσει νέους παίκτες στην αγορά της Ασφάλισης Ζωής, όπως διαμεσολαβητές που υποστηρίζονται από εταιρείες ιδιωτικών κεφαλαίων. Το αποτέλεσμα είναι η συγκέντρωση μεταξύ των εταιρειών που πωλούν και παρέχουν συμβουλές για Ασφάλιση Ζωής. Αυτό οδηγεί στη δημιουργία μεγαλύτερων εταιρειών, με μεγαλύτερη ικανότητα να επενδύουν στην τεχνολογία και στην υποστήριξη των συμβούλων, προσδίδοντάς τους μεγαλύτερη επιρροή στον τρόπο πώλησης των ασφαλιστικών και συνταξιοδοτικών προϊόντων.
Η πρόσβαση στους πελάτες αποτελεί πηγή διαπραγματευτικής ισχύος
Οι ασφαλιστικές εταιρείες και οι διανομείς των προϊόντων τους δημιουργούν αξία και την μετατρέπουν σε κέρδος με διαφορετικούς τρόπους.
Συγκεκριμένα, οι ασφαλιστικές εταιρείες συνεισφέρουν κεφάλαια, αναλαμβάνοντας τον κίνδυνο θνησιμότητας, μακροζωίας, αγοράς και πίστωσης. Οι διανομείς δημιουργούν αξία μέσω της πρόσβασης στους πελάτες, της παροχής συμβουλών και των σχέσεων που αναπτύσσουν, με τη στήριξη ενός επιχειρηματικού μοντέλου που απαιτεί λιγότερο κεφάλαιο. Καθώς η διανομή συγκεντρώνεται όλο και περισσότερο σε λιγότερες εταιρείες, ο έλεγχος αυτών των σχέσεων μπορεί να μεταφραστεί σε μεγαλύτερη διαπραγματευτική ισχύ.
Όπως επισημαίνει η Swiss Re, η συγκέντρωση μεταξύ των εταιρειών διανομής Ασφαλίσεων Ζωής λαμβάνει διαφορετικές μορφές στις διάφορες αγορές. Οι εταιρείες που υποστηρίζονται από ιδιωτικά επενδυτικά κεφάλαια [Private equity (PE)-backed companies] δημιουργούν μεγαλύτερες ανεξάρτητες πλατφόρμες διανομής, οι τράπεζες ενσωματώνουν πιο στενά τις Ασφαλίσεις Ζωής στα δίκτυά τους, ενώ ορισμένες ασφαλιστικές εταιρείες ανακτούν επιλεκτικά τον έλεγχο της διανομής. Στις ΗΠΑ, τρεις εταιρείες ανεξάρτητων ασφαλιστικών διαμεσολαβητών που υποστηρίζονται από ιδιωτικά επενδυτικά κεφάλαια ολοκλήρωσαν, όπως ανακοινώθηκε επίσημα, περισσότερες από 300 εξαγορές επιχειρήσεων διανομής, μεταξύ 2017 και 2025.
Καθώς οι εταιρείες διαμεσολάβησης αποκτούν μεγαλύτερη δύναμη, μπορούν να επενδύουν περισσότερο στην τεχνολογία, στη συμμόρφωση με τους κανονισμούς και στην παραγωγικότητα των συμβούλων, ενισχύοντας παράλληλα τη διαπραγματευτική τους θέση, όσον αφορά τις αμοιβές, την πρόσβαση στα προϊόντα και την υποστήριξη από τις ασφαλιστικές εταιρείες. Για τις ασφαλιστικές εταιρείες, αυτό σημαίνει ότι θα συνεργάζονται με λιγότερους, αλλά ισχυρότερους διανομείς, οι οποίοι θα ασκούν μεγαλύτερη επιρροή στον τρόπο με τον οποίο τα προϊόντα θα φτάνουν στους συμβούλους και στους πελάτες.
Οι ρυθμιστικοί κανόνες ενισχύουν τη σημασία του μεγέθους
Οι ρυθμιστικοί κανόνες μπορεί να ενισχύσουν τη συγκέντρωση, καθώς αυξάνουν τα κόστη που απορρέουν από τη συμμόρφωση, την τεχνολογία και την εποπτεία. Οι μεγαλύτερες ασφαλιστικές εταιρείες και ασφαλιστικοί διαμεσολαβητές βρίσκονται γενικά σε καλύτερη θέση να απορροφήσουν αυτά τα κόστη και να επενδύσουν στους αναγκαίους πόρους, για να εγγυηθούν ισχυρούς ελέγχους, ποιότητα συμβουλών και αξιόπιστα αποτελέσματα για τους πελάτες. Οι ρυθμιστικές αρχές δίνουν μεγαλύτερη έμφαση στη σχέση ποιότητας – τιμής, στη διακυβέρνηση των προϊόντων και στις πλατφόρμες που οργανώνουν τη διανομή.
Ο τρόπος με τον οποίο οι ρυθμιστικοί κανόνες επηρεάζουν τη διανομή ποικίλλει ανάλογα με την αγορά, μεταβάλλοντας τις αμοιβές των συμβούλων, την πρόσβαση στα κανάλια διανομής και τα πρότυπα που πρέπει να πληρούν οι εταιρείες. Στο Ηνωμένο Βασίλειο, για παράδειγμα, η μεταρρύθμιση όσον αφορά τις προμήθειες για τα επενδυτικά προϊόντα λιανικής άλλαξε τον τρόπο αμοιβής των συμβούλων και οδήγησε σε ενοποίηση τμημάτων της αγοράς παροχής συμβουλών. Στην Κίνα, οι μεταρρυθμίσεις επέτρεψαν στις τράπεζες να συνάψουν συνεργασίες με περισσότερες ασφαλιστικές εταιρείες, ενώ οι αυστηρότεροι κανόνες για τις προμήθειες έχουν μετατοπίσει τον ανταγωνισμό προς την αξία των προϊόντων, τις υπηρεσίες και την ποιότητα των συνεργασιών μεταξύ ασφαλιστικών εταιρειών και τραπεζών.
Για τις ασφαλιστικές εταιρείες, η πρόκληση συνίσταται, επομένως, στη διατήρηση της ικανότητάς τους να προσεγγίζουν τους πελάτες με βιώσιμους εμπορικούς όρους. Σύμφωνα με τη Swiss Re, η κατάλληλη προσέγγιση θα εξαρτηθεί από την αγορά και το μοντέλο διανομής, το οποίο μπορεί να βασίζεται σε συνεργασίες με τρίτους ή σε ένα πιο καθετοποιημένο δίκτυο διανομής. Ο σχεδιασμός των προϊόντων έχει επίσης σημασία: τα προϊόντα που είναι εύκολο να συγκριθούν, να διαχειριστούν και να ενσωματωθούν στις πλατφόρμες διανομής ενδέχεται να έχουν καλύτερες πιθανότητες πώλησης.
Συνταξιοδότηση, μεταβίβαση περιουσίας και μακροχρόνια φροντίδα
Η αύξηση του προσδόκιμου ζωής και η στροφή προς συνταξιοδοτικά συστήματα, όπου τα άτομα φέρουν μεγαλύτερη ευθύνη για τη χρηματοδότηση και τη διαχείριση της συνταξιοδότησής τους, έχει ως αποτέλεσμα οι άνθρωποι να χρειάζονται ευρύτερες χρηματοοικονομικές υπηρεσίες, όπως συμβουλές για το πώς να εξασφαλίσουν ότι το εισόδημα της συνταξιοδότησής τους θα διαρκέσει για όλη τους τη ζωή, πώς να μεταβιβάσουν την περιουσία τους μέσω κληρονομιάς και πώς να προετοιμαστούν ώστε να έχουν φροντίδα στα γεράματα.
Η παροχή συμβουλών για τη συνταξιοδότηση εξελίσσεται σε μια συνεχή διαδικασία
Η αύξηση του προσδόκιμου ζωής σημαίνει ότι οι άνθρωποι πρέπει να εξασφαλίσουν ότι οι αποταμιεύσεις τους για τη συνταξιοδότηση θα διαρκέσουν περισσότερο. Ταυτόχρονα, σε πολλές ανεπτυγμένες αγορές παρατηρείται μια στροφή από τις συντάξεις καθορισμένων παροχών προς τις συντάξεις καθορισμένων εισφορών (DC).
Καθώς τα συνταξιοδοτικά συστήματα προσφέρουν στους πολίτες περισσότερες επιλογές ως προς τον τρόπο και τον χρόνο πρόσβασης στις αποταμιεύσεις τους (βλ. πίνακα 1), η «αποσυσσώρευση» –η διαδικασία μετατροπής των συνταξιοδοτικών αποταμιεύσεων σε εισόδημα και η σταδιακή αξιοποίησή του– γίνεται όλο και πιο περίπλοκη.
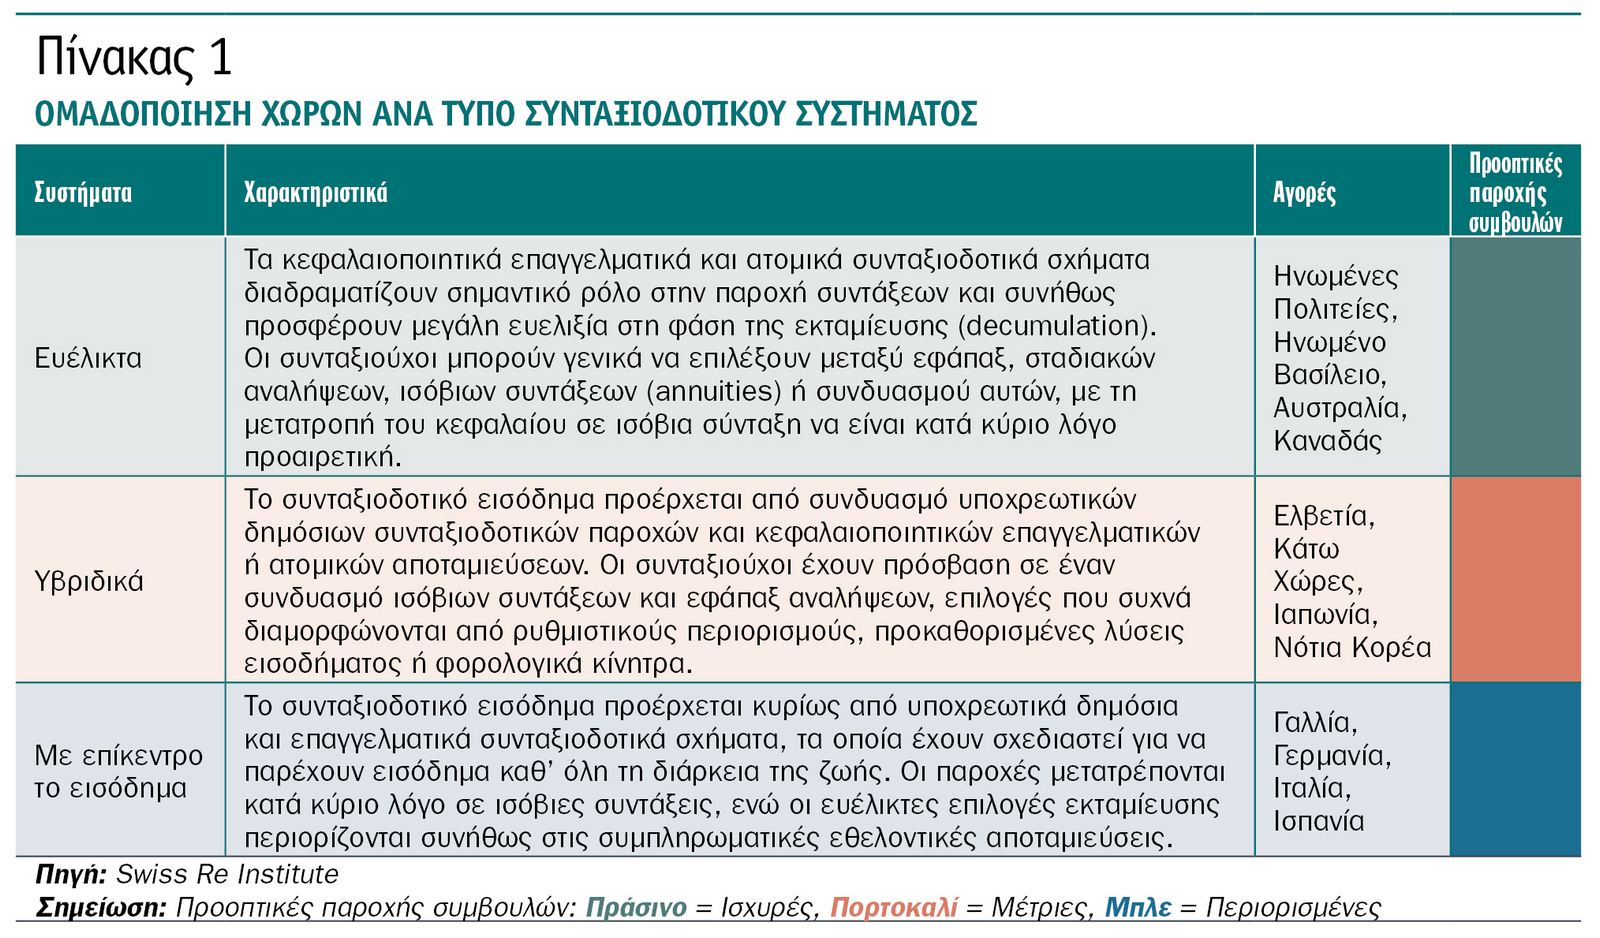
Οι συνταξιούχοι χρειάζεται να ισορροπήσουν την εισοδηματική ασφάλεια με την ευελιξία, τον επενδυτικό κίνδυνο, τη φορολογία και τη μεταβίβαση της περιουσίας στους κληρονόμους τους. Η μεγαλύτερη ευελιξία αυξάνει, όπως είναι φυσικό, την αξία της χρηματοοικονομικής συμβουλευτικής και τον ανταγωνισμό στον τομέα των συντάξεων.
Το Ηνωμένο Βασίλειο αποτελεί χαρακτηριστικό παράδειγμα αυτής της αλλαγής. Το 2024, το 36% των περιουσιακών στοιχείων που βρίσκονταν σε προγράμματα καθορισμένων εισφορών (DC) είχε αξιοποιηθεί ως αφορολόγητο εφάπαξ. Πλέον, αντί να λαμβάνουν μια ενιαία απόφαση σχετικά με τη σύνταξή τους, οι άνθρωποι διαχωρίζουν όλο και περισσότερο το πότε αξιοποιούν τον συνταξιοδοτικό τους πλούτο από τον τρόπο με τον οποίο δημιουργούν εισόδημα από αυτόν, μετατρέποντας τη συνταξιοδότηση σε μια συνεχή διαδικασία χρηματοοικονομικής διαχείρισης.
Η μεταβίβαση περιουσίας αυξάνει την ανάγκη για συμβουλευτικές υπηρεσίες
Καθώς όλο και περισσότερη περιουσία συγκεντρώνεται στις παλαιότερες γενιές, ο σχεδιασμός της κληροδότησής της αποκτά όλο και μεγαλύτερη σημασία, παράλληλα με το εισόδημα συνταξιοδότησης. Μόνο στις ΗΠΑ, εκτιμάται ότι έως το 2048 θα μεταβιβαστούν $124 τρισ. σε κληρονόμους και φιλανθρωπικά ιδρύματα. Η Ασφάλιση Ζωής μπορεί να υποστηρίξει τη φορολογικά αποδοτική διαγενεακή μεταβίβαση περιουσίας, τη ρευστότητα της κληρονομιάς και τη διαδοχή, ιδίως για πελάτες με υψηλό εισόδημα και μεγάλη καθαρή θέση.
Ωστόσο, όπως επισημαίνει η Swiss Re, οι αποφάσεις σχετικά με την κληρονομιά σπάνια συσχετίζονται με έναν μόνο σύμβουλο για τον καταναλωτή. Το πιο σύνηθες είναι να εμπλέκονται τραπεζίτες, δικηγόροι, διαχειριστές περιουσίας, φορολογικοί σύμβουλοι και διαχειριστές κληρονομιών, παράλληλα με ειδικούς στον τομέα των ασφαλίσεων, γεγονός που αυξάνει τη σημασία της ενσωμάτωσης της Ασφάλισης Ζωής σε ένα ευρύτερο wealth planning.
Η μακροχρόνια φροντίδα απαιτεί έγκαιρη δράση
Ο προγραμματισμός της μακροχρόνιας φροντίδας αποτελεί ένα ακόμη σημαντικό μέρος της οικονομικής προετοιμασίας για τα γηρατειά. Επί του παρόντος, η ιδιωτική ασφάλιση μακροχρόνιας φροντίδας αποτελεί μια εξειδικευμένη αγορά σε παγκόσμιο επίπεδο. Σημαντική πρόκληση για αυτή την αγορά είναι ο χρόνος: η ασφάλιση πρέπει γενικά να συνάπτεται πολύ πριν χρειαστεί η φροντίδα, σε μια ηλικία κατά την οποία η συνειδητοποίηση των μελλοντικών αναγκών φροντίδας ενδέχεται να είναι ακόμη χαμηλή.
Όπως αναφέρεται στο Sigma, σε τέσσερις μεγάλες ευρωπαϊκές αγορές, η αγορά της ιδιωτικής μακροχρόνιας φροντίδας αυξήθηκε κατά περισσότερο από 50% σε ονομαστικούς όρους μεταξύ 2012 και 2024, ξεπερνώντας το €1 δισ. σε ετήσια ασφάλιστρα. Η ανάπτυξη παρουσίασε σημαντικές διαφορές μεταξύ των χωρών, αντανακλώντας τις διαφορές στα δημόσια συνταξιοδοτικά και κοινωνικοασφαλιστικά συστήματα, στις αντιλήψεις των καταναλωτών και στη διανομή.
Στην έκθεση της Swiss Re προσδιορίζονται τρεις τρόποι με τους οποίους οι άνθρωποι αποκτούν πρόσβαση στην ασφάλιση μακροχρόνιας φροντίδας:
- μέσω συμβούλων, οι οποίοι τους βοηθούν να κατανοήσουν τις ανάγκες τους και να αποκτήσουν πρόσβαση στην ασφάλιση μακροχρόνιας φροντίδας, παρέχοντάς τους κατάλληλες συμβουλές και αντίστοιχα ασφαλιστικά προϊόντα·
- με την ενσωμάτωση της κάλυψης μακροχρόνιας φροντίδας σε προϊόντα συνταξιοδότησης και Ασφάλισης Ζωής, και
- με τη συμπλήρωση των δημόσιων προγραμμάτων που προσφέρουν μακροχρόνια φροντίδα.
Επομένως, για τις ασφαλιστικές εταιρείες, η ευκαιρία ξεκινά πριν από τη συνταξιοδότηση. Αν και οι ασφαλιστικές εταιρείες αποτελούν ένα μόνον μέρος του ευρύτερου δικτύου που εμπλέκεται στη διαχείριση των σχέσεων με τους πελάτες, μαζί με τις τράπεζες, τους χρηματοοικονομικούς συμβούλους και τους άλλους διαμεσολαβητές, αυτό που έχει σημασία, σύμφωνα με τη Swiss Re, είναι να είναι παρούσες και να προσφέρουν προστιθέμενη αξία τη στιγμή που λαμβάνονται οι χρηματοοικονομικές αποφάσεις που διαμορφώνουν τη μετέπειτα ζωή των πελατών τους.
Η AI και η τεχνολογία αλλάζουν τον τρόπο διάθεσης των ασφαλισεων ζωής
Η τεχνητή νοημοσύνη και η τεχνολογία μπορούν να βοηθήσουν τις ασφαλιστικές εταιρείες να προσεγγίσουν τους πελάτες, να υποστηρίξουν τους συμβούλους, να επιταχύνουν τη διαδικασία αξιολόγησης κινδύνου και να απλοποιήσουν τη διαδικασία ψηφιακής εγγραφής. Με την πάροδο του χρόνου, αυτές οι δυνατότητες θα μπορούσαν να προσφέρουν στις ασφαλιστικές εταιρείες νέους τρόπους να ανταγωνίζονται και να προσελκύουν άμεσα το κοινό, εντείνοντας τον ανταγωνισμό ως προς το ποιος διαχειρίζεται αυτές τις σχέσεις.
Το Swiss Re Institute ανέλυσε 197 πρωτοβουλίες AI και τεχνολογίας κορυφαίων ασφαλιστικών εταιρειών Ζωής και επιλεγμένων ασφαλιστικών διαμεσολαβητών, μεταξύ 2022 και 2026, με σκοπό να δει πώς χρησιμοποιείται η τεχνολογία σε διάφορα στάδια της Ασφάλισης Ζωής: από τη συμβουλευτική και την οικονομική προσφορά έως την αξιολόγηση κινδύνου, την εξυπηρέτηση και τις αποζημιώσεις. Το μεγαλύτερο μερίδιο, 31%, αφορά την αλληλεπίδραση, την εξυπηρέτηση και τη διατήρηση των πελατών, ακολουθούμενο, με 20%, από τη συμβουλευτική και την οικονομική προσφορά. Για τους πελάτες, η χρήση αυτών των τεχνολογιών μπορεί να συνεπάγεται ταχύτερες αποφάσεις, απλούστερες διαδικασίες και πιο εξατομικευμένη υποστήριξη.
Η ΑΙ στις Ασφαλίσεις Ζωής μπορεί να ενισχύσει τα υπάρχοντα κανάλια διανομής
Ειδικά στον τομέα της Ασφάλισης Ζωής, η τεχνητή νοημοσύνη μπορεί να βοηθήσει στον εντοπισμό ατόμων που είναι πιο πιθανό να αγοράσουν ασφάλιση, να υποστηρίξει τους συμβούλους κατά τη διάρκεια των συνομιλιών τους με πελάτες και να αυτοματοποιήσει τις σχετικές γραφειοκρατικές εργασίες. Αυτό μπορεί να απελευθερώσει χρόνο για τους συμβούλους, ώστε να επικεντρωθούν σε δραστηριότητες που αφορούν τους πελάτες, και να επιτρέψει την ταχύτερη διαχείριση περισσότερων ευκαιριών, με λιγότερα διοικητικά εμπόδια.
Οι ειδικοί της Swiss Re εκτιμούν ότι οι ανεξάρτητοι ασφαλιστικοί διαμεσολαβητές ενδέχεται να επωφεληθούν περισσότερο. Οι σύμβουλοι που συνεργάζονται με πολλούς παρόχους πρέπει να συγκρίνουν προϊόντα, ενώ παράλληλα διαχειρίζονται σημαντικές απαιτήσεις σε επίπεδο πληροφοριών, συμμόρφωσης και διοίκησης. Η έρευνα, η σύγκριση και η διαχείριση προϊόντων με τη βοήθεια της τεχνητής νοημοσύνης μπορούν να μειώσουν αυτά τα βάρη, καθιστώντας ευκολότερη την παροχή συμβουλών για πολλούς παρόχους σε μεγάλη κλίμακα.
Για τις ασφαλιστικές εταιρείες Ζωής, η ευκολία στην άσκηση της επιχειρηματικής δραστηριότητας αποκτά ολοένα και μεγαλύτερη σημασία. Στην ανοιχτή διανομή, οι ασφαλιστικές εταιρείες ανταγωνίζονται όχι μόνο ως προς την τιμή και τα χαρακτηριστικά των προϊόντων, αλλά και ως προς το πόσο εύκολα τα προϊόντα τους μπορούν να αναζητηθούν, να δοθεί προσφορά, να αναληφθεί ο κίνδυνος και να γίνει η διαχείρισή του.
Η τεχνολογία δημιουργεί νέους τρόπους ανταγωνισμού
Με την πάροδο του χρόνου η τεχνολογία μπορεί να προσφέρει περισσότερα, μέσω της βελτίωσης των υφιστάμενων διαδικασιών. Όπως επισημαίνει η Swiss Re, η AI μπορεί να φέρει τις αποφάσεις αξιολόγησης κινδύνου για τις Ασφαλίσεις Ζωής πιο κοντά στο σημείο πώλησης, ενώ οι ψηφιακές υπηρεσίες μπορούν να βοηθήσουν τις ασφαλιστικές εταιρείες να διατηρήσουν την επαφή με τους πελάτες μετά την έκδοση ενός ασφαλιστηρίου συμβολαίου – για παράδειγμα, μέσω προγραμμάτων ευεξίας και άλλων ανταμοιβών. Η ταχύτερη διαδικασία αναδοχής κινδύνου μπορεί να μειώσει τον κίνδυνο υπαναχώρησης των αιτούντων πριν από την έκδοση του ασφαλιστηρίου, ενώ η διατήρηση της επαφής μετά την αγορά της ασφάλισης μπορεί να προσφέρει στις ασφαλιστικές εταιρείες περισσότερες ευκαιρίες να υποστηρίξουν τις μεταβαλλόμενες ανάγκες των πελατών τους σε θέματα υγείας, προστασίας και συνταξιοδότησης.
Τα ψηφιακά κανάλια μπορούν επίσης να επιτρέψουν στις ασφαλιστικές εταιρείες να αλληλεπιδρούν πιο άμεσα με τους πελάτες, συμπεριλαμβανομένων εκείνων που διαθέτουν προϊόντα μέσω διαφορετικών καναλιών διανομής. Αυτό αυξάνει τον ανταγωνισμό μεταξύ ασφαλιστικών εταιρειών, διαμεσολαβητών και άλλων διανομέων ως προς το ποιος διατηρεί τη σχέση με τον πελάτη και εμπλέκεται στις μελλοντικές οικονομικές του αποφάσεις.
Οι ειδικοί της Swiss Re υποστηρίζουν ότι η AI είναι πιο πιθανό να ενισχύσει παρά να αντικαταστήσει την ανθρώπινη εμπειρογνωμοσύνη. Όπως επισημαίνεται χαρακτηριστικά, μπορεί να υποστηρίξει την κατανόηση των προϊόντων, την ανάλυση αναγκών και την αξιολόγηση πιθανών καταστάσεων, ενώ η ανθρώπινη κρίση παραμένει σημαντική για σύνθετες χρηματοοικονομικές αποφάσεις. Επίσης, η ανθρώπινη εποπτεία παραμένει σημαντική, όπου η τεχνητή νοημοσύνη επηρεάζει την αξιολόγηση κινδύνου, τις συνιστώμενες λύσεις ή τα αποτελέσματα για τους πελάτες.
Εν κατακλείδι, οι ειδικοί της Swiss Re εκτιμούν ότι για τις ασφαλιστικές εταιρείες Ζωής, η ευκαιρία δεν συνίσταται απλώς στην αυτοματοποίηση της διανομής, αλλά στον συνδυασμό της τεχνολογίας με την ανθρώπινη εμπειρογνωμοσύνη, ενισχύοντας παράλληλα τον ρόλο τους σε όλη τη διάρκεια της ασφαλιστικής σχέσης με τον πελάτη.
Πηγή: www.swissre.com
Ακολουθήστε την ασφαλιστική αγορά στο Google News