Πώς η Τεχνητή Νοημοσύνη αλλάζει την Ασφάλιση Κατοικίας

Απόψεις & Θέσεις Φοιτητών του ΠΑ.ΠΕΙ.
Του Νίκου Γεωργακόπουλου,
φοιτητή 3ου εξαμήνου, Τμήμα Στατιστικής & Ασφαλιστικής Επιστήμης.
Η ασφάλιση κατοικίας, ένας κλάδος που παραδοσιακά βασιζόταν σε στατικές εκτιμήσεις και περιορισμένα δεδομένα, βρίσκεται στην ακμή μιας ψηφιακής αναγέννησης που καθοδηγείται από την Τεχνητή Νοημοσύνη (ΤΝ). Η αύξηση των «έξυπνων σπιτιών» (smart homes), η διαθεσιμότητα υπερ-λεπτομερών δεδομένων από δορυφόρους και drones, και η εξέλιξη των αλγορίθμων μηχανικής μάθησης επανεφευρίσκουν τον τρόπο με τον οποίο αντιλαμβανόμαστε, τιμολογούμε και διαχειριζόμαστε τον κίνδυνο, για την πιο πολύτιμη περιουσία των περισσότερων ανθρώπων.
Το μέλλον της ασφάλισης κατοικίας δεν θα είναι απλώς ψηφιακό· θα είναι «προγνωστικό» και «προληπτικό». Η ΤΝ μετατρέπει τον ασφαλιστή από έναν παθητικό αποζημιωτή σε έναν ενεργό συνεργάτη στην προστασία της κατοικίας, δημιουργώντας ένα νέο παράδειγμα, όπου η πρόληψη ζημιών βρίσκεται στο επίκεντρο της σχέσης ασφαλιστή – πελάτη. Αυτή η μελέτη διερευνά τις βασικές τάσεις αυτής της μεταμόρφωσης και τις προκλήσεις που θέτει.
Εξατομίκευση και δυναμική τιμολόγηση με βάση δεδομένα πραγματικού χρόνου
Η εποχή των στατικών ασφαλίστρων, που βασίζονται σε γενικά δημογραφικά στοιχεία και περιορισμένες ερωτηματολογικές πληροφορίες, ολοκληρώνεται. Η ΤΝ επιτρέπει τη δημιουργία υπερ-εξατομικευμένων προφίλ κινδύνου για κάθε ακίνητο. Στο κέντρο αυτής της εξέλιξης είναι οι συσκευές του Διαδικτύου των Πραγμάτων (IoT) και οι πλατφόρμες έξυπνων σπιτιών. Αισθητήρες που παρακολουθούν την κατάσταση των σωληνώσεων, τα ηλεκτρικά συστήματα, τις θερμοκρασίες και την ασφάλιση – κλείδωμα των θυρών παράγουν μια συνεχή ροή δεδομένων. Αλγόριθμοι μηχανικής μάθησης αναλύουν αυτά τα δεδομένα σε πραγματικό χρόνο, για να αξιολογήσουν με ακρίβεια την πιθανότητα συγκεκριμένων περιστατικών, όπως πλημμύρα από σπασμένο σωλήνα, πυρκαγιά από ηλεκτρική βλάβη ή κλοπή λόγω παραβίασης ασφαλείας (Balta et al., 2021). Στο μέλλον, τα ασφάλιστρα θα μπορούν να προσαρμόζονται δυναμικά: να μειώνονται, όταν το σπίτι είναι καλά προστατευμένο και άδειο (κατά τη διάρκεια των διακοπών), ή να αυξάνονται προσωρινά, όταν εντοπιστεί αυξημένος κίνδυνος (π.χ. κατά τη διάρκεια μιας καταιγίδας με πιθανότητα χαλαζόπτωσης). Αυτή η δυναμική τιμολόγηση, γνωστή ως ασφάλιση βασισμένη στη συμπεριφορά (Behavior-Based Insurance), δημιουργεί δίκαιες αγορές και ισχυρά κίνητρα για προληπτικές ενέργειες από τους ασφαλισμένους.
Προληπτική συντήρηση και πρόληψη ζημιών
Πιθανώς η πιο επαναστατική συνεισφορά της ΤΝ στον κλάδο είναι η μετάβαση από την αντιμετώπιση ζημιών στην πρόληψή τους. Τα συστήματα ΤΝ μπορούν να αναγνωρίζουν μοτίβα στα δεδομένα των αισθητήρων, που προμηνύουν πιθανή βλάβη. Για παράδειγμα, μπορούν να εντοπίσουν μια σταδιακή αύξηση της υγρασίας κοντά σε έναν σωλήνα, που υποδηλώνει μικροδιαρροή, ή ασυνήθιστες διακυμάνσεις στο ηλεκτρικό ρεύμα, που μπορεί να προμηνύουν βλάβη πρίζας. Σε αυτά τα σενάρια, ο ασφαλιστής δεν περιμένει να συμβεί η ζημιά. Αντίθετα, μέσω μιας εφαρμογής κινητού, μπορεί να ειδοποιήσει άμεσα τον ιδιοκτήτη σχετικά με τον εντοπισμένο κίνδυνο, να του προτείνει επείγουσες διορθωτικές ενέργειες, ακόμη και να τον συνδέσει με έναν έμπιστο τεχνικό για επισκευή (Deloitte, 2023). Αυτή η δυνατότητα μεταμορφώνει ριζικά τη σχέση με τον πελάτη: ο ασφαλιστής αποκτά τον ρόλο του «προληπτικού συνεργάτη» που βοηθά στην προστασία της περιουσίας, μειώνοντας κατακόρυφα τη δυσφορία για τον πελάτη και το συνολικό κόστος απαιτήσεων για την εταιρεία.
Αυτοματοποίηση απαιτήσεων και εικονικοί αξιολογητές (Virtual Adjusters)
Η διαδικασία υποβολής και διεκπεραίωσης ασφαλιστικής απαίτησης (claim) για ζημιές στο σπίτι είναι συχνά επώδυνη και χρονοβόρα. Η ΤΝ προσφέρει μια ολοκληρωμένη λύση. Με την τεχνολογία υπολογιστικής όρασης και επεξεργασίας φυσικής γλώσσας, οι πελάτες μπορούν να υποβάλλουν απαίτηση απλά ανεβάζοντας φωτογραφίες ή βίντεο της ζημιάς και περιγράφοντας το συμβάν μέσω ομιλίας ή κειμένου. Οι αλγόριθμοι βαθιάς μάθησης μπορούν να αναλύουν αυτόματα τις εικόνες, για να εκτιμήσουν την έκταση και τη σοβαρότητα της ζημιάς (π.χ. από πυρκαγιά, νερό, χαλάζι), να συγκρίνουν με βάσεις δεδομένων για κόστος υλικών και εργασίας και να παράγουν μια αρχική εκτίμηση σε λίγα λεπτά (Kuntz et al., 2021). Για συχνές και μικρές ζημιές, αυτή η εκτίμηση μπορεί να μετατραπεί άμεσα σε προσφορά πληρωμής. Για πιο πολύπλοκες περιπτώσεις, ο «εικονικός αξιολογητής» προετοιμάζει την υπόθεση, συγκεντρώνοντας όλα τα απαραίτητα στοιχεία για τον ανθρώπινο αξιολογητή, ο οποίος μπορεί τότε να επικεντρωθεί στην επιβεβαίωση και στην τελική διευθέτηση. Αυτό επιταχύνει ριζικά τις πληρωμές, βελτιώνει την εμπειρία του πελάτη και μειώνει σημαντικά τα λειτουργικά έξοδα.
Ακριβής αξιολόγηση κινδύνου και ανίχνευση απάτης
Η ΤΝ επεκτείνει δραστικά τις δυνατότητες αξιολόγησης κινδύνου πέρα από τις επίγειες επιθεωρήσεις. Η ανάλυση δορυφορικών εικόνων και δεδομένων από drones επιτρέπει στους ασφαλιστές να αξιολογούν συνεχώς εξωτερικούς παράγοντες κινδύνου για ολόκληρο το χαρτοφυλάκιό τους (portfolio). Αλγόριθμοι μπορούν να ανιχνεύσουν την εγγύτητα ενός ακινήτου σε δασικές περιοχές με κίνδυνο πυρκαγιάς, να παρακολουθούν τις μεταβολές στην υδρογραφία για κινδύνους πλημμύρας ή ακόμη και να εξετάζουν την κατάσταση της στέγης ενός σπιτιού, για να εντοπίσουν πιθανές βλάβες (McKinsey & Company, 2022). Αυτά τα δεδομένα διαμορφώνουν τόσο την αρχική τιμολόγηση όσο και τη στρατηγική διαχείρισης κινδύνου. Παράλληλα, η ΤΝ αναδεικνύεται ως κρίσιμο εργαλείο στην καταπολέμηση της ασφαλιστικής απάτης. Μοντέλα μηχανικής μάθησης αναλύουν ιστορικά και τρέχοντα δεδομένα απαιτήσεων, για να εντοπίσουν ύποπτα μοτίβα, που υποδηλώνουν συντονισμένη απάτη, όπως πολλαπλές απαιτήσεις για τον ίδιο τύπο ζημιάς από διαφορετικά ακίνητα που συνδέονται με τους ίδιους εμπλεκόμενους (π.χ. εργολάβους, δικηγόρους).
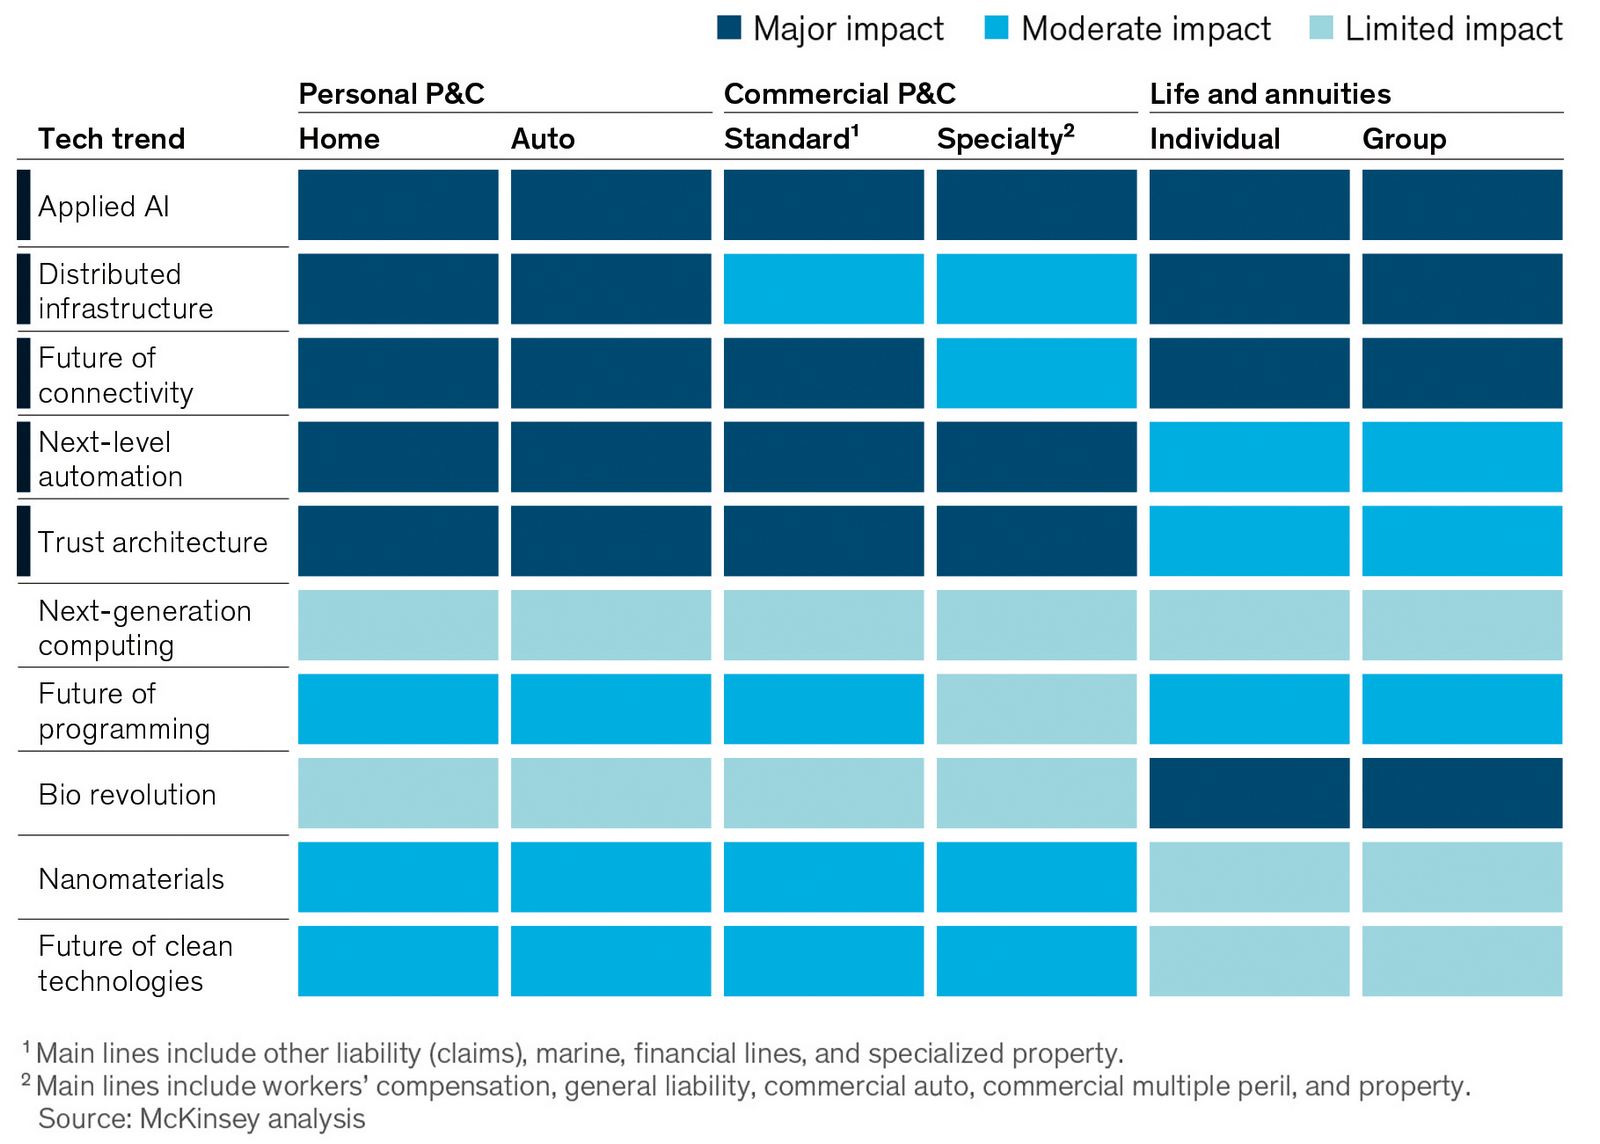
Σχεδιάγραμμα βασισμένο σε έρευνα της McKinsey, που παρουσιάζει το πόσο η ασφάλιση κατοικίας και άλλοι κλάδοι ασφάλισης επηρεάζονται από τη χρήση ΤΝ και άλλων τεχνολογιών.
Προκλήσεις, ηθικά διλήμματα και το μέλλον
Η πορεία προς αυτό το τεχνολογικά προηγμένο μέλλον δεν είναι χωρίς εμπόδια. Το ζήτημα της ιδιωτικότητας των δεδομένων είναι κορυφαίο. Η συλλογή συνεχών δεδομένων από το εσωτερικό ενός σπιτιού θέτει ερωτήματα για τα όρια της παρακολούθησης και την κυριότητα των δεδομένων. Η αυστηρή τήρηση του κανονισμού GDPR και η ενημερωμένη συναίνεση του πελάτη είναι επιτακτικές (Παπανικολάου & Λυμπεράκης, 2022). Η αλγοριθμική προκατάληψη (bias) αποτελεί σημαντικό ρίσκο: εάν τα μοντέλα ΤΝ εκπαιδευτούν με μεροληπτικά ιστορικά δεδομένα, μπορεί να οδηγήσουν σε άδικη μεταχείριση, όπως συστηματικά υψηλότερα ασφάλιστρα για ορισμένες γεωγραφικές περιοχές ή ομάδες κατοίκων. Η διαφάνεια (εξηγήσιμη ΤΝ) και η συνεχής επιτήρηση των αλγορίθμων είναι απαραίτητες. Επιπλέον, υπάρχει ο κίνδυνος δημιουργίας ενός «ψηφιακού χάσματος», όπου οι ιδιοκτήτες που δεν μπορούν ή δεν θέλουν να υιοθετήσουν έξυπνες συσκευές τιμωρούνται με υψηλότερα ασφάλιστρα.
Συμπέρασμα
Το μέλλον της ασφάλισης κατοικίας, διαμορφούμενο από την Τεχνητή Νοημοσύνη, είναι ένα μέλλον προληπτικό, εξατομικευμένο και βαθιά διασυνδεδεμένο με την καθημερινή ζωή του ασφαλισμένου. Οι ασφαλιστικές εταιρείες που θα επενδύσουν σε αυτές τις τεχνολογίες και θα καταφέρουν να τις εφαρμόσουν με τρόπο ηθικό, διαφανή και επικεντρωμένο στον πελάτη, θα είναι οι ηγέτες του αύριο. Θα μπορούν να προσφέρουν ανταγωνιστικές τιμές, ανώτερη υπηρεσία και, το σημαντικότερο, σιγουριά και αίσθημα ασφάλειας στους πελάτες τους, μέσω της πραγματικής πρόληψης καταστροφών. Η ΤΝ δεν εξελίσσει απλά τον κλάδο· τον επαναπροσδιορίζει, μεταμορφώνοντάς τον από έναν χρηματοοικονομικό προστάτη σε έναν ενεργό φύλακα της οικιακής ασφάλειας και ευημερίας. Η μεταμόρφωση από την «αποζημίωση» στην «προστασία» είναι ήδη σε εξέλιξη και οδηγεί σε ένα πιο ασφαλές και ανθεκτικό οικιακό περιβάλλον για όλους.
Πηγές
- Balta, M., Koxylakis, I., & Mitropoulos, D. (2021). Leveraging IoT and AI for Predictive Home Insurance: A Framework for Risk Mitigation. Proceedings of the 12th International Conference on Information, Intelligence, Systems & Applications (IISA).
- Deloitte. (2023). 2024 Insurance Outlook: Reimagining home insurance in the age of climate change and smart homes. Ανακτήθηκε από τον ιστότοπο της Deloitte.
- Kuntz, L., Christ, M., & Wrede, D. (2021). Computer Vision in Insurance Claims: A Review. Proceedings of the 54th Hawaii International Conference on System Sciences.
- McKinsey & Company. (2022). The future of home insurance: From loss protection to risk prevention. Ανακτήθηκε από τον ιστότοπο της McKinsey.
- Παπανικολάου, Ε., & Λυμπεράκης, Γ. (2022). Προστασία Δεδομένων και Τεχνητή Νοημοσύνη στον Ασφαλιστικό Τομέα: Προκλήσεις και Προοπτικές. Ελληνική Επιθεώρηση Ασφαλιστικού Δικαίου, 10(1), 34-52.
Ακολουθήστε την ασφαλιστική αγορά στο Google News