Η Truck & Cargo Insurance συνιστά success story
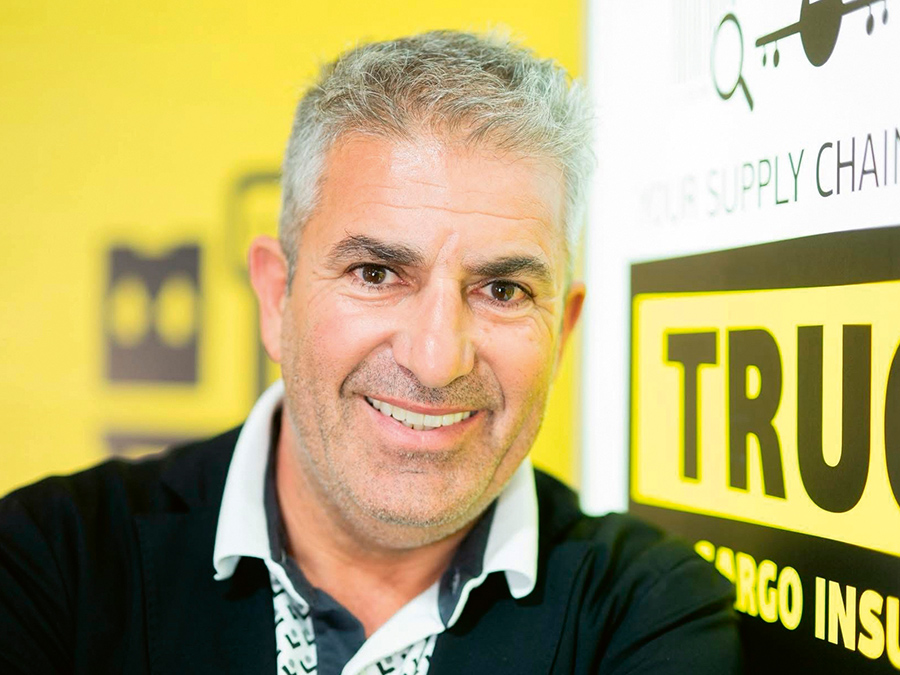
Γιάννης Σαμολαδάς,
Ιδρυτής & Επικεφαλής της Truck & Cargo Insurance
Γιατί τα φορτηγά “οδηγούνται” στον κ. Γιάννη Σαμολαδά
Γνώστης ενός αντικειμένου τόσο ώστε να θεωρείται σπεσιαλίστας του είδους. Ο κ. Γιάννης Σαμολαδάς είναι εκείνος που στον κόσμο της ελληνικής ασφαλιστικής αγοράς αναγνωρίζεται από “εχθρούς” και φίλους ως ο ασφαλιστής του truck & cargo. Η συζήτηση μαζί του μοιάζει με φροντιστήριο. Ας την απολαύσουμε…
Συνέντευξη στον ΔΗΜΗΤΡΗ ΡΟΥΧΩΤΑ
Κύριε Σαμολαδά, πόσα περίπου φορτηγά κυκλοφορούν στους δρόμους της Ελλάδας και πόσα από αυτά με ξένες πινακίδες;
Γ.Σ.: Αν δούμε συνολικά την αγορά, στην Ελλάδα κυκλοφορούν περίπου 225.000 – 230.000 μεσαία και βαρέα φορτηγά. Εγώ, βέβαια, έχω μεγαλώσει επαγγελματικά κυρίως μέσα στα Φορτηγά Δημόσιας Χρήσης, που είναι μια πολύ μικρότερη αλλά ιδιαίτερα σημαντική αγορά. Εκεί μιλάμε περίπου για 33.000 – 35.000 άδειες και οχήματα, ανάλογα πάντα με το πώς μετράμε την πραγματικά ενεργή κυκλοφορία.
Για τα φορτηγά με ξένες πινακίδες δεν νομίζω ότι υπάρχει ένας αριθμός που να μπορεί κανείς να πει με σοβαρότητα «είναι τόσα». Είναι ένας στόλος που μπαίνει και βγαίνει συνεχώς από τη χώρα.
Αυτό που βλέπουμε, όμως, όλοι όσοι ζούμε τη μεταφορά καθημερινά είναι ότι η παρουσία ξένων πινακίδων, ιδιαίτερα από γειτονικές χώρες, είναι πλέον πολύ έντονη.
Και εδώ υπάρχει μια μεγάλη συζήτηση. Άλλο το φορτηγό που έρχεται νόμιμα στην Ελλάδα για μια διεθνή μεταφορά και άλλο το όχημα που ουσιαστικά εργάζεται μόνιμα μέσα στην ελληνική αγορά με έδρα στο εξωτερικό.
Είναι ένα θέμα που απασχολεί πολύ τους Έλληνες μεταφορείς, γιατί τελικά δεν μιλάμε μόνο για φορτηγά. Μιλάμε για ανθρώπους και επιχειρήσεις που πρέπει να ανταγωνιστούν μέσα σε ίδιους κανόνες.
Ποια είναι η οδική συμπεριφορά των οδηγών;
Γ.Σ.: Θα αδικούσαμε πολύ τους επαγγελματίες οδηγούς, αν λέγαμε απλώς ότι «τα φορτηγά οδηγούν επικίνδυνα».
Έχω περάσει τη ζωή μου δίπλα σε αυτοκινητιστές. Οι περισσότεροι επαγγελματίες οδηγοί έχουν χιλιάδες ώρες πίσω από το τιμόνι. Ξέρουν το όχημά τους, διαβάζουν τον δρόμο και πολλές φορές βλέπουν έναν κίνδυνο πολύ πριν τον αντιληφθεί ένας οδηγός ΙΧ.
Από την άλλη, υπάρχει τεράστια πίεση. Ο οδηγός έχει ωράρια, παραδόσεις, φορτοεκφορτώσεις, κυκλοφοριακό, κακό οδικό δίκτυο και πολλές φορές δουλεύει με ένα πρόγραμμα που τον φέρνει στα όρια της ανθρώπινης αντοχής.
Εμένα αυτό που με ανησυχεί περισσότερο είναι η κόπωση. Γιατί στο φορτηγό ένα δευτερόλεπτο καθυστέρησης στην αντίδραση δεν έχει τις ίδιες συνέπειες με ένα μικρό ΙΧ. Μιλάμε για δεκάδες τόνους.
Βέβαια, υπάρχουν και παραβάσεις. Κινητό τηλέφωνο, ζώνη, ωράρια, ταχογράφος, υπερφόρτωση, συντήρηση. Δεν πρέπει να τα κρύβουμε.
Αλλά νομίζω ότι το λάθος είναι να κοιτάμε μόνο τον οδηγό. Ο οδηγός, το φορτηγό και οι συνθήκες μέσα στις οποίες του ζητάμε να δουλέψει είναι ένα ενιαίο σύστημα.
Αν θέλουμε πραγματική οδική ασφάλεια, πρέπει να δούμε και τα τρία μαζί.
Ποια περιοχή της ελληνικής επικράτειας έχει τον μεγαλύτερο στόλο αυτοκινήτων;
Γ.Σ.: Η Αττική, ξεκάθαρα.
Είναι και λογικό. Έχεις το λιμάνι του Πειραιά, το Θριάσιο, τον Ασπρόπυργο, την Ελευσίνα, τη Μάνδρα, τεράστιες αποθήκες, κέντρα διανομής και μεγάλο μέρος της βιομηχανικής και εμπορικής δραστηριότητας της χώρας.
Εκεί συγκεντρώνεται ένα πολύ μεγάλο κομμάτι της αγοράς που ζω και εγώ καθημερινά.
Υπάρχει, όμως, και μια άλλη Ελλάδα της μεταφοράς. Όταν μιλάμε για διεθνείς μεταφορές, η Βόρεια Ελλάδα και ιδιαίτερα η Κεντρική Μακεδονία έχουν τεράστια σημασία. Θεσσαλονίκη, Κιλκίς, Πιερία, Ημαθία, οι άξονες προς τα σύνορα – εκεί υπάρχει μια μεγάλη παράδοση στις διεθνείς μεταφορές.
Και φυσικά υπάρχει και ο άξονας Οινοφύτων – Σχηματαρίου και γενικότερα η Στερεά Ελλάδα, με πολύ μεγάλη βιομηχανική δραστηριότητα.
Άρα, αν μου πείτε «πού είναι τα περισσότερα φορτηγά;», θα σας πω Αττική. Αν, όμως, με ρωτήσετε «πού χτυπάει δυνατά η καρδιά της διεθνούς οδικής μεταφοράς;», τότε η Βόρεια Ελλάδα έχει πολύ μεγάλο βάρος.
Ποιες ασφαλιστικές καλύψεις είναι υποχρεωτικές και ποιες, πέραν αυτών, θεωρείτε ότι είναι απαραίτητες;
Γ.Σ.: Η υποχρεωτική βάση είναι η Αστική Ευθύνη απέναντι σε τρίτους. Αυτή χρειάζεται για να κυκλοφορεί νόμιμα το όχημα. Αλλά για έναν επαγγελματία μεταφορέα αυτό είναι μόνο η αρχή.
Ένα φορτηγό δεν είναι απλώς ένα όχημα. Είναι εργαλείο δουλειάς. Μπορεί να αξίζει πολλές δεκάδες χιλιάδες ευρώ, να δουλεύει κάθε μέρα και ταυτόχρονα να μεταφέρει περιουσία τρίτων.
Για μένα μία από τις σημαντικότερες καλύψεις είναι η Αστική Ευθύνη Μεταφορέα. Στις διεθνείς μεταφορές μπαίνει και το πλαίσιο του CMR. Και εδώ υπάρχει μια παρεξήγηση που τη συναντώ συχνά: άλλο η ασφάλιση του φορτίου και άλλο η ασφάλιση της ευθύνης του μεταφορέα. Δεν είναι το ίδιο πράγμα.
Από εκεί και πέρα θεωρώ πολύ σημαντικές την πυρκαγιά, την κλοπή, τη θραύση κρυστάλλων, τη νομική προστασία, τη βαριά οδική βοήθεια και, ανάλογα με την αξία και την ηλικία του οχήματος, τις ίδιες ζημιές.
Ιδιαίτερα τη βαριά οδική βοήθεια ο κόσμος πολλές φορές την υποτιμά μέχρι να τη χρειαστεί. Όταν, όμως, έχεις μια νταλίκα ακινητοποιημένη στην Εθνική ή χρειάζεσαι ειδικό γερανό και ανάσυρση, τότε καταλαβαίνεις για τι κόστος μιλάμε.
Η δική μου φιλοσοφία είναι απλή: Δεν ασφαλίζουμε ένα φορτηγό μόνο για να είναι νόμιμο στον δρόμο. Ασφαλίζουμε τη δυνατότητα του επαγγελματία να συνεχίσει να δουλεύει μετά από ένα σοβαρό γεγονός.
Ποια είναι η συχνότητα ατυχημάτων και πού ενδεχομένως αναφύονται προβλήματα με τις ασφαλιστικές;
Γ.Σ.: Από την εμπειρία μου, το μεγάλο θέμα στα βαρέα φορτηγά δεν είναι τόσο το πόσο συχνά κάνουν μια μικρή ζημιά, όσο το τι μπορεί να συμβεί όταν γίνει το σοβαρό ατύχημα.
Ένα φορτηγό έχει άλλο βάρος, άλλες δυνάμεις και μπορεί να μεταφέρει φορτίο πολύ μεγάλης αξίας. Σε ένα ατύχημα μπορεί να έχουμε ταυτόχρονα ζημιές σε τρίτα οχήματα, τραυματισμούς, υποδομές, το ίδιο το φορτηγό και το εμπόρευμα.
Εκεί πλέον δεν έχεις μια απλή ζημιά αυτοκινήτου. Έχεις μια σύνθετη ασφαλιστική υπόθεση.
Και κάπου εκεί ξεκινούν συνήθως και τα προβλήματα. Πρέπει να εξεταστεί τι ακριβώς έγινε, ποιος είχε ποια ευθύνη, αν υπήρχε υπερφόρτωση, τι ίσχυε με τα ωράρια, ποια ήταν η κατάσταση του οχήματος, τι συνέβαινε με το φορτίο, αν ελκυστήρας και επικαθήμενο είχαν την ίδια ασφαλιστική σχέση ή διαφορετική.
Δεν θεωρώ σωστό να λέμε απλοϊκά ότι «η ασφαλιστική δεν θέλει να πληρώσει». Έχω συνεργαστεί τόσα χρόνια με την ασφαλιστική αγορά και ξέρω ότι τα πράγματα δεν είναι έτσι.
Από την άλλη όμως, όταν υπάρχει ζημιά, ο επαγγελματίας δεν μπορεί να περιμένει μήνες χωρίς να ξέρει τι γίνεται. Εκεί χρειάζεται τεχνογνωσία, ταχύτητα και καθαρή επικοινωνία.
Και εδώ υπάρχει για μένα ένας μεγάλος κανόνας: Όταν έρθει η ζημιά, είναι αργά για να διορθώσουμε λάθος σχεδιασμό της ασφάλισης. Πρέπει να έχουμε κάνει σωστή δουλειά πριν.
Η αγορά του φορτηγού δεν χρειάζεται απλώς φθηνότερη ασφάλιση. Χρειάζεται καλύτερη ασφάλιση. Καλύτερη επιλογή κινδύνου, περισσότερη πρόληψη και, όταν τελικά συμβεί η ζημιά, γρήγορη και δίκαιη αντιμετώπιση.
Υπάρχουν εξειδικευμένα στελέχη στις ασφαλιστικές εταιρείες για αυτή την κατηγορία ασφάλισης;
Γ.Σ.: Βεβαίως υπάρχουν. Και έχω γνωρίσει όλα αυτά τα χρόνια πραγματικά εξαιρετικούς ανθρώπους μέσα στις ασφαλιστικές εταιρείες.
Το θέμα είναι ότι αυτή η γνώση δεν υπάρχει παντού στον ίδιο βαθμό.
Άλλο να ασφαλίζεις ένα ΙΧ και άλλο να καταλαβαίνεις πραγματικά έναν στόλο φορτηγών, μια διεθνή μεταφορική εταιρεία, ένα ψυγείο, ένα βυτιοφόρο ή μια επιχείρηση που μεταφέρει εμπορεύματα υψηλής αξίας.
Στον κλάδο Αυτοκινήτου υπάρχουν άνθρωποι που γνωρίζουν πολύ καλά τα ΦΔΧ. Όταν όμως περνάμε στην Ευθύνη Μεταφορέα, στο CMR και στο cargo, μπαίνουμε σε άλλο επίπεδο εξειδίκευσης. Εκεί πρέπει να καταλάβεις τι μεταφέρει ο πελάτης, πού ταξιδεύει, ποια είναι η αξία του φορτίου, αν έχει ψυγεία, επικίνδυνα εμπορεύματα, κίνδυνο κλοπής και ποιες ακριβώς ευθύνες αναλαμβάνει.
Το ίδιο ισχύει και στις ζημιές. Ένα σύνθετο περιστατικό θέλει ανθρώπους που να καταλαβαίνουν και το όχημα και τη μεταφορά και το φορτίο.
Το είχα πει και στην προηγούμενη συνέντευξή μας και εξακολουθώ να το πιστεύω: ίσως μας βοηθάει πολύ το ότι ξέρουμε τι ζητάμε. Οι άνθρωποι των κλάδων μάς θεωρούν δικούς τους, γιατί μιλάμε την ίδια γλώσσα.
Και όταν απέναντί σου έχεις πραγματικά εξειδικευμένο underwriter ή άνθρωπο ζημιών, η διαφορά φαίνεται αμέσως.
Θα ήθελα, όμως, να υπάρχουν περισσότεροι. Και θα ξαναέλεγα κάτι που είχα πει και πριν από χρόνια: να βγουν λίγο περισσότερο από τον υπολογιστή τους και να πάνε μαζί με τους διαμεσολαβητές στους πελάτες.
Άλλο να βλέπεις μια μεταφορική σε ένα Excel και άλλο να πας εκεί, να δεις τα φορτηγά, τις αποθήκες, τους οδηγούς και να καταλάβεις πώς πραγματικά δουλεύει.
Έχετε κάποιες προτάσεις για τις ασφαλιστικές που να αφορούν τη διαχείριση αυτής της κατηγορίας των οχημάτων;
Γ.Σ.: Ναι, έχω.
Πρώτα απ’ όλα, θα ήθελα οι ασφαλιστικές να πάψουν να βλέπουν το φορτηγό απλώς σαν «ένα ακριβότερο αυτοκίνητο». Δεν είναι. Είναι εργαλείο παραγωγής.
Κάθε μέρα που ένα φορτηγό μένει ακινητοποιημένο, ο επαγγελματίας μπορεί να χάνει δρομολόγια, τζίρο και πελάτες.
Άρα πρώτο πράγμα: γρήγορη και εξειδικευμένη διαχείριση ζημιών.
Δεύτερο: θα ήθελα να αρχίσουμε να ξεχωρίζουμε πραγματικά τον καλό μεταφορέα από τον κακό.
Σήμερα υπάρχουν GPS, τηλεματική, συστήματα διαχείρισης στόλου, δεδομένα για την οδηγική συμπεριφορά και τη συντήρηση. Αν ένας επαγγελματίας επενδύει στην ασφάλεια, έχει καλούς οδηγούς, συντηρεί σωστά τα οχήματά του και λειτουργεί οργανωμένα, γιατί να τιμολογείται ακριβώς το ίδιο με κάποιον που δεν προσέχει τίποτα;
Τρίτο: περισσότερη πρόληψη. Η ασφαλιστική δεν πρέπει να εμφανίζεται μόνο όταν συμβεί το ατύχημα. Μπορεί να βοηθήσει στην εκπαίδευση οδηγών, στη διαχείριση κινδύνου, στην ασφαλή φόρτωση και στην ανανέωση του στόλου.
Και τέταρτο: πιο καθαρά και πιο ρεαλιστικά ασφαλιστήρια. Ειδικά στις μεταφορές, συναντάμε κάποιες φορές όρους που στα χαρτιά ακούγονται λογικοί, αλλά στην πραγματική καθημερινότητα είναι εξαιρετικά δύσκολο να εφαρμοστούν.
Δεν έχει κανένα νόημα ο πελάτης να νομίζει ότι είναι ασφαλισμένος και να το ανακαλύπτει μετά τη ζημιά.
Θα ήθελα, επίσης, να βλέπω περισσότερα ολοκληρωμένα προγράμματα για μεταφορικές επιχειρήσεις. Να βλέπουμε μαζί το όχημα, τον στόλο, την ευθύνη μεταφορέα, το φορτίο και την πραγματική λειτουργία της επιχείρησης.
Γιατί τελικά η αγορά του φορτηγού δεν χρειάζεται απλώς φθηνότερη ασφάλιση. Χρειάζεται καλύτερη ασφάλιση. Καλύτερη επιλογή κινδύνου, περισσότερη πρόληψη και, όταν τελικά συμβεί η ζημιά, γρήγορη και δίκαιη αντιμετώπιση.
Πέντε χρόνια μετά την προηγούμενη συνέντευξή μας, τι έχει αλλάξει στον τρόπο που βλέπετε τη δουλειά, την επιτυχία και τελικά την ίδια την αξία της ασφάλισης στη ζωή σας;
Γ.Σ.: Έχουν αλλάξει πολλά. Όταν ξεκίνησα το 1999, στο πρώτο μου laptop είχα φωτογραφία μια Porsche 911 Turbo και έλεγα ότι αυτή η δουλειά θα με βοηθήσει κάποια μέρα να την αποκτήσω. Και πράγματι, μέσα από αυτή τη δουλειά κατάφερα σχεδόν όλα όσα είχα ονειρευτεί.
Σήμερα όμως, στα 53 μου, καταλαβαίνω ότι το μεγαλύτερο πράγμα που μου έδωσε αυτή η δουλειά δεν ήταν τα χρήματα. Ήταν η ελευθερία.
Όταν η Μαρία αρρώστησε, είχα τη δυνατότητα να είμαι δίπλα της σε κάθε χημειοθεραπεία, σε κάθε δύσκολη στιγμή, χωρίς να πρέπει να διαλέξω ανάμεσα στη δουλειά και στον άνθρωπό μου. Και οι ασφαλίσεις που είχαμε φροντίσει να υπάρχουν μάς έδωσαν επιλογές και μια καλύτερη ποιότητα μέσα σε μια πολύ δύσκολη περίοδο.
Αυτό δεν το είχα καταλάβει όταν ήμουν 26 χρονών και κοιτούσα την Porsche στην οθόνη μου.
Το ίδιο έχει αλλάξει και με κάτι που μου έλεγε ο παππούς μου: «Λούστρος να γίνεις, να γίνεις ο καλύτερος λούστρος». Για χρόνια το είχα πάρει ανταγωνιστικά. Ήθελα να γίνω ο καλύτερος. Σήμερα το καταλαβαίνω αλλιώς: να γίνω ο καλύτερος που μπορώ εγώ να γίνω.
Και ίσως αυτό είναι τελικά και η ασφάλιση. Δεν είναι το συμβόλαιο. Είναι να έχεις κάνει τη σωστή πρόβλεψη ώστε, όταν έρθει κάτι που δεν μπορείς να ελέγξεις, να έχεις ακόμα επιλογές και να μπορείς να σταθείς όρθιος.
* Ο κ. Γιάννης Σαμολαδάς είναι Ιδρυτής και Επικεφαλής της Truck & Cargo Insurance – Samoladas και δραστηριοποιείται στην ασφαλιστική διαμεσολάβηση από το 1999.
Εξειδικεύεται εδώ και περισσότερα από 25 χρόνια στην ασφάλιση της εφοδιαστικής αλυσίδας, με βασικά αντικείμενα τα φορτηγά οχήματα, τα μεταφερόμενα εμπορεύματα, τις αποθήκες και την Αστική Ευθύνη Μεταφορέα και Διαμεταφορέα.
Έχει σπουδάσει Μηχανολόγος Μηχανικός και έχει ολοκληρώσει mini MBA του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών σε συνεργασία με το Οικονομικό Πανεπιστήμιο Αθηνών.
Είναι μέλος του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων (ΣΕΜΑ) και της Ελληνικής Εταιρείας Logistics (EEL) και έχει διακριθεί για την εξειδίκευση και τη συμβολή του στον χώρο των μεταφορών και της ασφάλισης.
Σήμερα επικεντρώνεται στη συμβουλευτική κινδύνου για επιχειρήσεις μεταφορών και logistics, καθώς και στην αξιοποίηση της τεχνολογίας και της τεχνητής νοημοσύνης για πιο σύγχρονες ασφαλιστικές υπηρεσίες.
Ακολουθήστε την ασφαλιστική αγορά στο Google News