Αιμίλιος Μάρκου: Η ασφάλιση είναι μόνο η αρχή της σχέσης μας με τον πελάτη
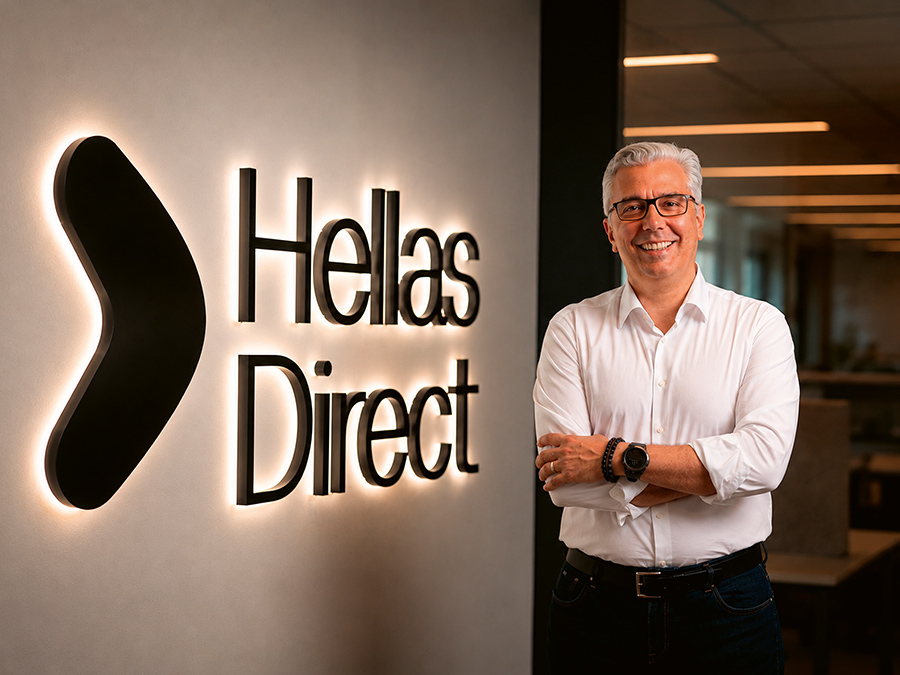
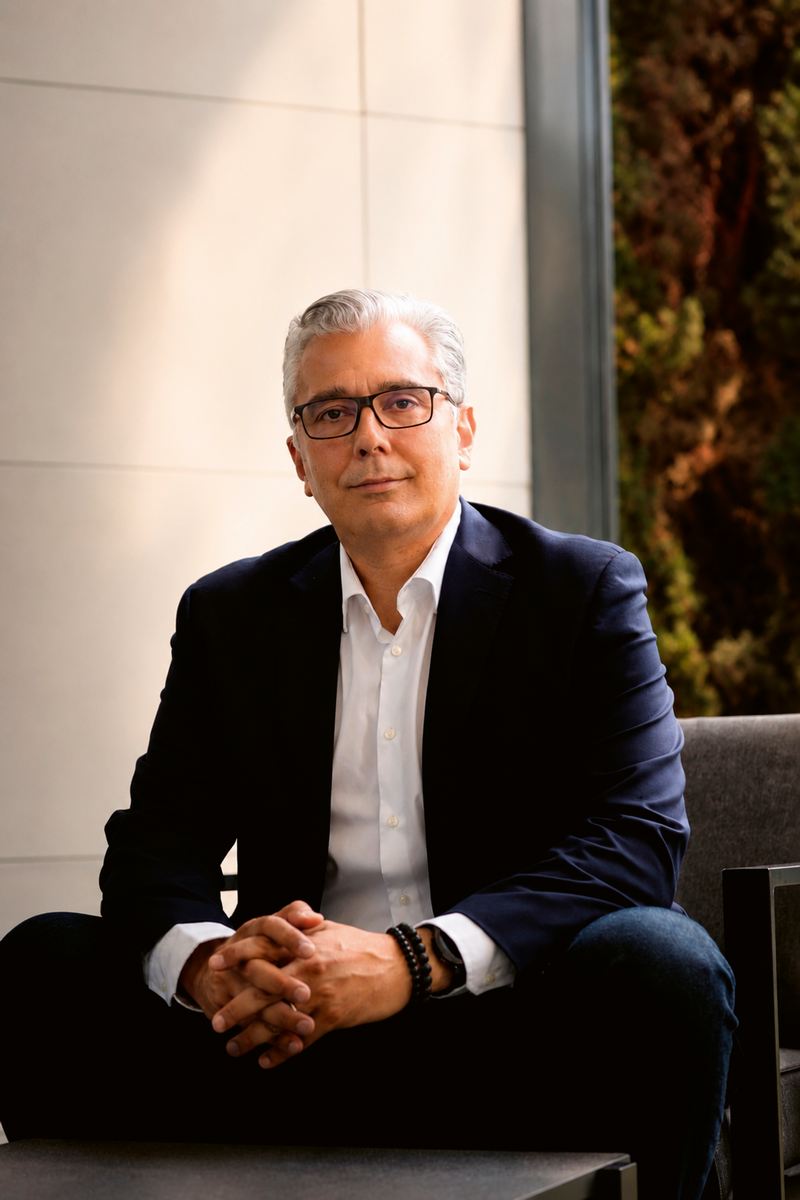
Αιμίλιος Μάρκου,
Co-Founder & Executive Director της Hellas Direct
Η Hellas Direct, μια ασφαλιστική εταιρεία με σχετικά μικρή ιστορία στην ελληνική αγορά, κερδίζει ωστόσο, τα τελευταία χρόνια, τον χαρακτηρισμό του πιο ευέλικτου και γρήγορα προσαρμόσιμου “παίκτη” στα νέα δεδομένα που ορίζουν τη σύγχρονη ασφάλιση. Οι παράγοντες που την ωθούν σε αυτή την κατεύθυνση είναι φυσικά το μοντέλο λειτουργίας που επέλεξε για τη διανομή των υπηρεσιών και προϊόντων της, οι κλάδοι ασφάλισης που ασκεί, αλλά κυρίως το όραμα των ιδρυτών και επικεφαλής της, κ.κ. Αλέξη Πανταζή και Αιμίλιου Μάρκου. Όραμα που δεν θέτει εξαρχής και απροκάλυπτα στο επίκεντρο του σχεδιασμού το κέρδος των μετόχων, αλλά φτάνει σε αυτό μέσα από την παροχή στον πελάτη διαφοροποιημένων υπηρεσιών και γρήγορης και απροβλημάτιστης εξυπηρέτησης.
Η Hellas Direct, μια ξεκάθαρα digital first εταιρεία, είναι τοποθετημένη πλεονεκτικά, για να αξιοποιήσει αυτενεργώντας αλλά και με συνέργειες τα εργαλεία της ΤΝ και τις βάσεις δεδομένων, με τρόπους που αναλύει στην συνέντευξή του ο κ. Αιμίλιος Μάρκου. Σε αυτό, όμως, που αξίζει κανείς να σταθεί με περισσότερη προσοχή είναι η σχεδόν εφηβική επιμονή του να συμπαρασύρει στον δρόμο της ανάπτυξης και της εξέλιξης τους συναδέλφους και ανταγωνιστές του. Είναι ρεαλιστική η προσέγγιση της Εταιρείας; Τα αποτελέσματά της σήμερα, που πλέον έχει εδραιωθεί ως παρουσία σε Ελλάδα και Ρουμανία, το διευρυμένο πελατολόγιο και δίκτυο συνεργασιών και η ψήφος εμπιστοσύνης από τους επενδυτές – μετόχους της απαντούν στο ερώτημα.
Συνέντευξη στην ΑΜΑΛΙΑ ΡΟΥΧΩΤΑ
Κύριε Μάρκου, πώς βλέπετε να εξελίσσεται η ασφαλιστική εμπειρία και τι θα περιμένουν οι πελάτες από τις ασφαλιστικές εταιρείες τα επόμενα χρόνια;
Αιμ.Μ.: Κανείς δεν ξυπνά το πρωί θέλοντας να αγοράσει ασφάλιση. Ξυπνά επειδή το αυτοκίνητο δεν παίρνει μπροστά, επειδή μια καταιγίδα χάλασε τη στέγη, επειδή πρέπει να πάει στη δουλειά. Η ασφάλιση είναι μόνο μία στιγμή, μέσα σε μια πολύ μεγαλύτερη διαδρομή και ο πελάτης δεν μας αξιολογεί για το ασφαλιστήριο. Μας αξιολογεί για το πόσο εύκολα λύσαμε το πρόβλημα που τον έφερε σε εμάς.
Το μέτρο σύγκρισης έχει ήδη αλλάξει. Ο πελάτης δεν συγκρίνει πια μια ασφαλιστική μόνο με την ασφαλιστική δίπλα της. Συγκρίνει την εμπειρία εξυπηρέτησης που του δίνουμε, με τις καλύτερες ψηφιακές εμπειρίες που έχει καθημερινά.
Τα επόμενα χρόνια οι πελάτες θα περιμένουν λιγότερο κόπο, όχι περισσότερες καλύψεις. Αποζημίωση χωρίς χαρτιά, βοήθεια που φτάνει πριν η αναμονή γίνει άγχος, ανανέωση που δεν τον υποχρεώνει να συντονίσει μόνος του πέντε διαφορετικούς οργανισμούς. Η πραγματική διαφοροποίηση μετατοπίζεται από το προϊόν στην αφαίρεση της τριβής.
Θεωρείτε, δηλαδή, ότι η τεχνολογία και οι νέες μορφές πληρωμών μπορούν να αλλάξουν τη σχέση με συνεργάτες και ασφαλισμένους;
Αιμ.Μ.: Η πληρωμή δεν είναι τεχνική λεπτομέρεια. Είναι ο ρυθμός της σχέσης. Ένα ετήσιο ασφάλιστρο που πληρώνεται μία φορά τον χρόνο δημιουργεί μια φυσική επαφή κάθε χρόνο. Η μηνιαία καταβολή δημιουργεί δώδεκα ευκαιρίες να είμαστε χρήσιμοι στον πελάτη, χωρίς φυσικά να σημαίνει ότι πρέπει να τον ενοχλούμε δώδεκα φορές.
Η ουσιαστική αλλαγή δεν είναι ο τρόπος πληρωμής, αλλά η συχνότητα της σχέσης: η ασφάλιση παύει να είναι ετήσια συναλλαγή και γίνεται συνεχής σχέση.
Στην Hellas Direct το βλέπουμε καθαρά μέσα από το FlexiPay, τη μηνιαία καταβολή ασφαλίστρου. Δεν είναι απλώς μια διευκόλυνση ρευστότητας. Αλλάζει το πόσο συχνά έχουμε λόγο να είμαστε χρήσιμοι.
Για τους συνεργάτες μας η εικόνα είναι εξίσου θετική. Η μηνιαία καταβολή βελτιώνει την προσιτότητα, η προσιτότητα βελτιώνει τη διατηρησιμότητα του χαρτοφυλακίου και η διατηρησιμότητα είναι έσοδο για τον διαμεσολαβητή. Η τεχνολογία εδώ δεν αντικαθιστά τη διαμεσολάβηση. Της αφαιρεί τη γραφειοκρατία και της επιτρέπει να επικεντρωθεί εκεί όπου δημιουργεί πραγματική αξία.
Σε αυτό το πλαίσιο, τι ρόλο μπορούν να παίξουν οι συνεργασίες με εταιρείες εκτός του παραδοσιακού ασφαλιστικού κλάδου, όπως είναι η συνεργασία της Hellas Direct με τη Revolut;
Αιμ.Μ.: Η ασφάλιση έχει ένα προνόμιο που λίγοι κλάδοι διαθέτουν: μας καλούν σε στιγμές που πραγματικά μετράνε. Μια σύγκρουση, μια πλημμύρα, η αγορά του πρώτου σπιτιού. Εκεί η εμπιστοσύνη είτε κερδίζεται είτε χάνεται. Και όταν κερδίζεται, μας δίνει την ευκαιρία να βοηθήσουμε τον πελάτη να λύσει και το επόμενο πρόβλημά του.
Η ασφάλιση δεν είναι ο προορισμός της σχέσης με τον πελάτη. Είναι η αρχή της.
Οι συνεργασίες με εταιρείες εκτός του παραδοσιακού ασφαλιστικού κλάδου λειτουργούν επειδή οι δύο πλευρές εισφέρουν διαφορετικά και δύσκολα αναπαραγώγιμα πλεονεκτήματα. Οι εταιρείες τεχνολογίας και χρηματοοικονομικών υπηρεσιών φέρνουν συχνότητα επαφής και διανομή. Οι ασφαλιστικές φέρνουν τον ισολογισμό, την τιμολόγηση του κινδύνου, τη ρυθμιστική υποδομή και, τελικά, την υπόσχεση ότι, όταν συμβεί κάτι, η αποζημίωση θα πληρωθεί.
Η συνεργασία μας με τη Revolut σε Ελλάδα και Ρουμανία ακριβώς αυτό δοκιμάζει: πώς η ασφάλιση μπορεί να ενσωματωθεί φυσικά εκεί όπου ο πελάτης βρίσκεται ήδη κάθε μέρα.
Πείτε μας τι ακριβώς προβλέπει η συνεργασία σας με τη Revolut. Η ενσωμάτωση του Revolut Pay τι εξυπηρετεί;
Αιμ.Μ.: Η σχέση μας με τη Revolut έχει μεγάλη ιστορία. Ξεκινήσαμε να συνεργαζόμαστε ήδη από το 2018, όταν και οι δύο εταιρείες ήταν πολύ μικρότερες, επειδή βλέπαμε με παρόμοιο τρόπο το πρόβλημα και τον στόχο: χρηματοοικονομικές υπηρεσίες με λιγότερη γραφειοκρατία, μεγαλύτερη διαφάνεια και πολύ καλύτερη ψηφιακή εμπειρία. Τότε πειραματιστήκαμε ακόμη και με real-time ασφαλιστικές αποζημιώσεις μέσω Revolut.
Σήμερα επανερχόμαστε στη σχέση αυτή από μια εντελώς διαφορετική αφετηρία, καθώς και οι δύο εταιρείες έχουν αποκτήσει πολύ μεγαλύτερη κλίμακα. Η ενσωμάτωση του Revolut Pay στην Hellas Direct είναι το πρώτο πρακτικό βήμα. Για έναν πελάτη Revolut σημαίνει ότι μπορεί να ολοκληρώνει την πληρωμή του απευθείας μέσω Revolut, χωρίς να πληκτρολογεί στοιχεία κάρτας ή τραπεζικού λογαριασμού και εγκρίνοντας τη συναλλαγή μέσα από το περιβάλλον που ήδη χρησιμοποιεί.
Αλλά βλέπουμε τη συνεργασία πολύ ευρύτερα από ένα ακόμη payment button. Η Revolut έχει δημιουργήσει μια πολύ ισχυρή ψηφιακή σχέση με εκατομμύρια Ευρωπαίους καταναλωτές, ενώ εμείς χτίζουμε ένα ασφαλιστικό και mobility ecosystem γύρω από το αυτοκίνητο, το σπίτι και τις καθημερινές ανάγκες που συνδέονται με αυτά.
Για εμάς, λοιπόν, το Revolut Pay είναι ένα πρώτο integration, όχι το τέλος της διαδρομής. Αυτό που μας ενδιαφέρει μακροπρόθεσμα είναι πώς δύο digital-first εταιρείες μπορούν να κάνουν την ασφάλιση και τις σχετικές χρηματοοικονομικές υπηρεσίες πολύ πιο απλές, άμεσες και ενσωματωμένες στην καθημερινότητα του πελάτη.
Πώς βλέπει η Hellas Direct να εξελίσσεται συνολικά η ασφαλιστική αγορά μέσα στα επόμενα 3 – 5 χρόνια;
Αιμ.Μ.: Νομίζω ότι ο ασφαλιστικός κλάδος μετράει τον εαυτό του με λάθος παρονομαστή. Αν μετράμε την αγορά μόνο σε ασφάλιστρα, βλέπουμε μια πολύ μικρότερη αγορά από αυτή που πραγματικά μπορούμε να υπηρετήσουμε. Αν τη μετρήσουμε με βάση όσα δαπανά ένα νοικοκυριό, για να αποκτήσει, να χρησιμοποιεί και να προστατεύει το αυτοκίνητο και το σπίτι του, η εικόνα αλλάζει τελείως. Μιλάμε πλέον για επισκευές, συντήρηση, χρηματοδότηση, μετακινήσεις, ενέργεια και μια ολόκληρη σειρά υπηρεσιών γύρω από τα σημαντικότερα περιουσιακά στοιχεία ενός νοικοκυριού. Εκεί βρίσκεται μια πολύ μεγαλύτερη αγορά.
Μέσα σε αυτή την αγορά βλέπω τρεις μεγάλες εξελίξεις. Πρώτον, η τιμολογιακή τεχνογνωσία διαχέεται και γίνεται ολοένα δυσκολότερο να δημιουργήσεις μακροχρόνια διαφοροποίηση μόνο μέσα από το ασφαλιστικό προϊόν και την τιμή. Η διαφοροποίηση μετατοπίζεται όλο και περισσότερο στην ταχύτητα των ζημιών και στην ποιότητα της εξυπηρέτησης.
Δεύτερον, η διανομή θα ψηφιοποιηθεί ακόμη περισσότερο. Η σύγκριση και τα ενσωματωμένα κανάλια θα μεγαλώσουν, χωρίς όμως να εξαφανιστεί ο διαμεσολαβητής. Αντίθετα, ο ρόλος του θα κινηθεί περισσότερο προς τη συμβουλή και λιγότερο προς τη διαχείριση χαρτιών και διαδικασιών.
Τρίτον, και ίσως σημαντικότερο, μια τεράστια ώθηση μπορεί να έρθει από τις κρατικές ψηφιακές υποδομές. Τα δεδομένα οχημάτων, η ηλεκτρονική δήλωση ζημιάς και αντίστοιχες υποδομές που σταδιακά μπορούν να δημιουργηθούν και γύρω από την περιουσία έχουν τη δυνατότητα να αφαιρέσουν περισσότερη τριβή από ολόκληρη την αγορά από όση μπορεί να αφαιρέσει οποιαδήποτε εταιρεία μόνη της.
Υπάρχει, τέλος, και ένα ιδιαίτερα ελληνικό ζήτημα, που δεν πρέπει να υποτιμούμε: η ηλικία του στόλου μας. Η ανανέωσή του δεν είναι απλώς θέμα αυτοκινήτου. Είναι ταυτόχρονα πολιτική οδικής ασφάλειας, περιβαλλοντική πολιτική και ασφαλιστική πολιτική. Ένας νεότερος, ασφαλέστερος και καλύτερα συντηρημένος στόλος μπορεί να σημαίνει λιγότερα και ηπιότερα ατυχήματα, μικρότερο κοινωνικό κόστος και τελικά καλύτερη ασφαλιστική εμπειρία για όλους.
Μιλήσατε για υποδομές και δεδομένα που σταδιακά μπορούν να δημιουργηθούν και γύρω από την περιουσία των πολιτών, πέρα δηλαδή από τα δεδομένα των οχημάτων… Ωστόσο, ο πρόσφατα ψηφισμένος Ν. 5329, που ορίζει το νέο πλαίσιο μέτρων στεγαστικής αρωγής και λοιπών ενισχύσεων μετά από φυσικές καταστροφές, δεν “απαντά” στις προτάσεις της ασφαλιστικής αγοράς, για σύμπραξη με το Κράτος, προκειμένου να μπορέσουν να ασφαλιστούν και οι επιχειρήσεις που σήμερα κρίνονται μη ασφαλίσιμες, παρότι υποχρεούνται. Από τη δική σας πλευρά, πώς βλέπετε να εξελίσσεται το ζήτημα;
Αιμ.Μ.: Θεωρούμε ότι ο Ν. 5329 κινείται προς τη σωστή κατεύθυνση, γιατί συνδέει πολύ πιο καθαρά την κρατική αρωγή με την ιδιωτική ασφάλιση και ψηφιοποιεί σημαντικό μέρος της διαδικασίας μετά από μια φυσική καταστροφή. Το κρίσιμο τώρα είναι η εφαρμογή.
Μετά και τις ανακοινώσεις του Υπουργείου Ψηφιακής Διακυβέρνησης και του Ελληνικού Κτηματολογίου στις 9 Σεπτεμβρίου, η κατεύθυνση είναι ξεκάθαρη: ο ΚΑΕΚ γίνεται στην πράξη το μοναδικό ψηφιακό identifier του ακινήτου. Για την ασφαλιστική αγορά, αυτό μπορεί να είναι ό,τι είναι ήδη η πινακίδα και το VIN για το αυτοκίνητο. Όσο γρηγορότερα το αναγνωρίσει και η ασφαλιστική αγορά και αντιστοιχίσει πάνω του τα δικά της δεδομένα, τόσο το καλύτερο.
Θα ξεχώριζα εδώ δύο πολύ συγκεκριμένες υποδομές που μπορεί να δημιουργήσει η ίδια η ασφαλιστική αγορά μέσω της ΕΑΕΕ.
Πρώτον, για τις επιχειρήσεις, ένα insurance registry πάνω στο ΓΕΜΗ. Κάθε επιχείρηση έχει ήδη μοναδική ταυτότητα στο ΓΕΜΗ και μεγάλο μέρος των βασικών εταιρικών δεδομένων είναι ήδη διαθέσιμο ψηφιακά. Η ΕΑΕΕ θα μπορούσε, επομένως, να δημιουργήσει έναν μηχανισμό, μέσω του οποίου, με βάση το ΓΕΜΗ, να γνωρίζουμε εάν μια επιχείρηση που υπάγεται στην υποχρεωτική ασφάλιση είναι πράγματι ασφαλισμένη και για ποιους βασικούς κινδύνους. Τεχνικά αυτό είναι πιθανότατα ακόμη ευκολότερο από την αντίστοιχη άσκηση στα φυσικά πρόσωπα, ακριβώς επειδή μιλάμε για εταιρικά δεδομένα, μεγάλο μέρος των οποίων είναι ήδη δημόσια διαθέσιμο, και υπάρχουν λιγότερες πολυπλοκότητες προσωπικών δεδομένων.
Δεύτερον, για τα ακίνητα, ένα αντίστοιχο insurance registry πάνω στον ΚΑΕΚ. Κάθε ασφαλιστήριο περιουσίας θα πρέπει σταδιακά να αντιστοιχηθεί στο συγκεκριμένο ακίνητο μέσω του ΚΑΕΚ. Έτσι, θα μπορούμε να γνωρίζουμε όχι μόνο εάν ένα ακίνητο εμφανίζεται ως ασφαλισμένο, αλλά για ποιους κινδύνους και για ποιο ασφαλισμένο κεφάλαιο. Αυτό είναι κρίσιμο τόσο για την πρόληψη της υποασφάλισης όσο και για την άμεση διασύνδεση ιδιωτικής αποζημίωσης και κρατικής αρωγής μετά από μια φυσική καταστροφή.
Ουσιαστικά μπορούμε να κάνουμε για τις επιχειρήσεις με το ΓΕΜΗ και για τα ακίνητα με τον ΚΑΕΚ αυτό που ήδη κάνουμε στα αυτοκίνητα με την πινακίδα και, όλο και περισσότερο, το VIN: έναν κοινό identifier πάνω στον οποίο μπορούν να συνδεθούν Κράτος, ασφαλιστικές και τα απαραίτητα δεδομένα.
Για τις επιχειρήσεις που σήμερα είναι πρακτικά μη ασφαλίσιμες, βέβαια, η υποχρεωτικότητα από μόνη της δεν δημιουργεί ασφαλισιμότητα. Εκεί χρειάζεται ξεχωριστός σχεδιασμός μεταξύ Κράτους, ασφαλιστικών και αντασφαλιστών για το μέρος του κινδύνου που η ιδιωτική αγορά αντικειμενικά δεν μπορεί να αναλάβει μόνη της.
Αυτή είναι και μια μεγάλη ευκαιρία για την ΕΑΕΕ να γίνει master of its own destiny. Δεν χρειάζεται να περιμένουμε κάθε φορά το Κράτος να δημιουργήσει την υποδομή και μετά να προσαρμοστούμε. Μπορούμε ως αγορά να οργανώσουμε τα δεδομένα μας γύρω από τα identifiers που το ίδιο το Κράτος έχει ήδη δημιουργήσει, να συμφωνήσουμε κοινά standards και APIs και να πάμε στην Πολιτεία με κάτι συγκεκριμένο και λειτουργικό.
Το έχουμε ήδη δει στο αυτοκίνητο: όταν Κράτος και ασφαλιστική αγορά χρησιμοποιούν τα ίδια identifiers και τα συστήματα επικοινωνούν μεταξύ τους, πράγματα που επί χρόνια φαίνονταν δύσκολα γίνονται γρήγορα εφικτά. ΓΕΜΗ για τις επιχειρήσεις, ΚΑΕΚ για τα ακίνητα, πινακίδα/VIN για τα αυτοκίνητα. Η βασική ψηφιακή υποδομή είναι ήδη διαθέσιμη μπροστά μας.
Παρά τη θέσπιση κινήτρων στον ΕΝΦΙΑ για τις ασφαλισμένες κατοικίες, το 79,2% των κατοικιών της χώρας παραμένει ανασφάλιστο. Μήπως χρειάζεται μια πολύ πιο στοχευμένη καμπάνια από την ΕΑΕΕ, για να ενημερωθούν ευρέως οι πολίτες για τα οφέλη της ασφάλισης και τους κινδύνους που ελλοχεύουν από τη μη ασφάλισή τους;
Αιμ.Μ.: Το 79,2% είναι ήδη εντυπωσιακό, αλλά πιστεύουμε ότι υποτιμά σημαντικά το πραγματικό πρόβλημα. Με βάση τα στοιχεία που βλέπουμε και αν μετρήσουμε όχι απλώς την ύπαρξη ασφαλιστηρίου αλλά την επάρκεια της κάλυψης στο σημερινό κόστος ανακατασκευής, εκτιμούμε ότι το πραγματικό protection gap μπορεί να ξεπερνά το 90%. Έχουμε συγκεκριμένες ενδείξεις γι’ αυτό. Ένα σημαντικό μέρος των ασφαλισμένων κατοικιών προήλθε ιστορικά από το bancassurance, όπου σε αρκετές περιπτώσεις η ασφαλιστική κάλυψη σχεδιάστηκε με αφετηρία το στεγαστικό δάνειο και την εξασφάλισή του και όχι κατ’ ανάγκη
το πραγματικό, σημερινό κόστος ανακατασκευής του ακινήτου. Παράλληλα, το κόστος ανακατασκευής έχει αυξηθεί σημαντικά τα τελευταία πέντε χρόνια, χωρίς να βλέπουμε αντίστοιχη συστηματική αναπροσαρμογή των ασφαλισμένων κεφαλαίων. Άρα, ένα σπίτι μπορεί να καταγράφεται ως “ασφαλισμένο”, αλλά ο ιδιοκτήτης του να είναι στην πράξη σημαντικά υποασφαλισμένος.
Βλέπουμε, επίσης, πολύ περιορισμένη γνώση από τους ίδιους τους καταναλωτές γύρω από το ποιο ακίνητο είναι ασφαλισμένο, για ποια αξία και για ποιους κινδύνους. Το βλέπουμε καθαρά μέσα από τη δική μας πελατειακή βάση και τη διαδικασία της έκπτωσης ΕΝΦΙΑ. Αντίθετα, στους δικούς μας επιλέξιμους πελάτες περίπου το 95% καταλήγει να λαμβάνει την έκπτωση. Αυτό δείχνει ότι, όταν η διαδικασία σχεδιαστεί σωστά και αυτοματοποιηθεί, ο πελάτης δεν χρειάζεται να γίνει ειδικός ούτε στην ασφάλιση ούτε στη δημόσια διοίκηση.
Μπορείς λοιπόν να ασφαλίσεις σωστά ένα σπίτι σχεδόν με ένα click; Ναι, μπορείς.
Το Κράτος έχει ήδη μεγάλο μέρος των πληροφοριών. Με τη συναίνεση του πελάτη μπορούμε να ξεκινήσουμε από τον ΑΦΜ, να αναγνωρίσουμε τα ακίνητα και τον αντίστοιχο ΚΑΕΚ, να χρησιμοποιήσουμε τα διαθέσιμα στοιχεία, να υπολογίσουμε σωστά το κόστος ανακατασκευής και να παρουσιάσουμε ολοκληρωμένη ασφαλιστική πρόταση. Αυτό ακριβώς δουλεύουμε σήμερα στην Hellas Direct: από ΑΦΜ σε ΚΑΕΚ, από ΚΑΕΚ σε πραγματικό ακίνητο και από εκεί σε πλήρη προσφορά ασφάλισης.
Άρα, η απάντηση στο 79,2% δεν μπορεί να είναι απλώς ότι «χρειαζόμαστε περισσότερη ασφαλιστική συνείδηση». Χρειάζεται ενημέρωση, αλλά πρώτα πρέπει και εμείς ως αγορά να κάνουμε πολύ καλύτερη δουλειά. Ασφαλιστικές, τράπεζες και υπόλοιποι διανομείς πρέπει να αγκαλιάσουν την ψηφιοποίηση του Κράτους και παράλληλα να εφαρμόζουν ουσιαστικά τις υποχρεώσεις τους βάσει IDD και GDPR: ο πελάτης πρέπει να γνωρίζει τι αγοράζει, ποιο ακίνητο ασφαλίζεται, για ποιο ποσό και εάν η κάλυψή του εξακολουθεί να ανταποκρίνεται στις πραγματικές ανάγκες του.
Η ΕΑΕΕ μπορεί, επομένως, να έχει πολύ μεγαλύτερο ρόλο από μια ακόμη ενημερωτική καμπάνια. Μπορεί να βοηθήσει την αγορά να υιοθετήσει τον ΚΑΕΚ ως κοινό identifier, να συμφωνήσει standards, να χαρτογραφήσει το πραγματικό protection gap και να συνεργαστεί με το Κράτος, ώστε η ασφάλιση κατοικίας να γίνει πραγματικά ψηφιακή και frictionless.
Αν θέλουμε πραγματικά να ασφαλίσουμε την Ελλάδα, δεν αρκεί να πούμε στον πολίτη ότι πρέπει να αγοράσει ασφάλιση. Πρέπει να του δώσουμε τη δυνατότητα να ασφαλίσει σωστά το σπίτι του, στην πραγματική του αξία, σχεδόν με ένα click.
Ακολουθήστε την ασφαλιστική αγορά στο Google News