Έρευνα ΕΕΑ: Η άποψη των καταναλωτών για τους ασφαλιστικούς πράκτορες προβληματίζει
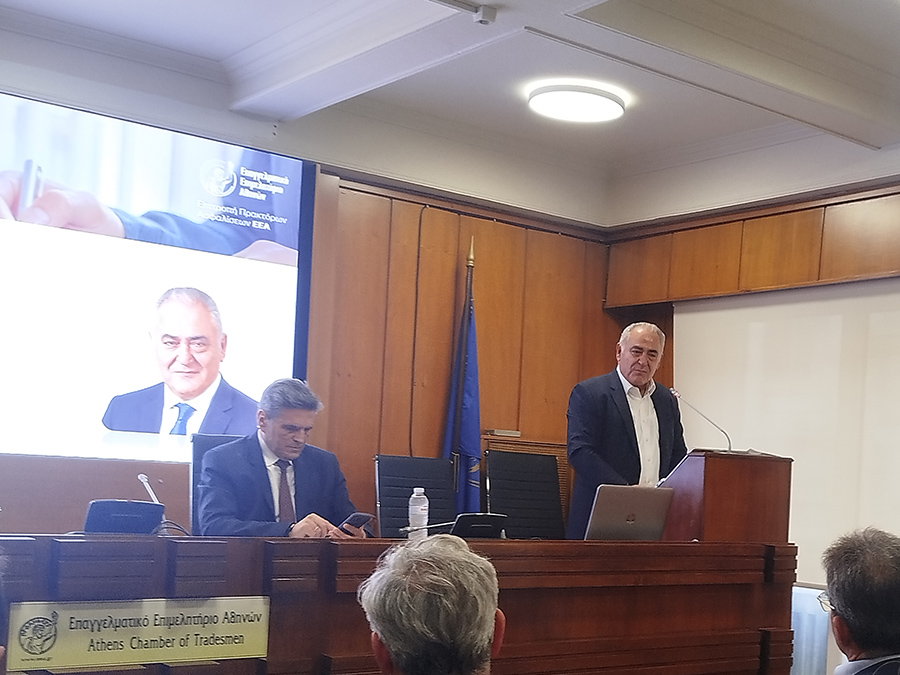
Είναι πιεστικοί οι ασφαλιστικοί πράκτορες, αλλά όποιος τους γνωρίζει τους εμπιστεύεται. Αυτό θα μπορούσε, σε μία φράση, να είναι το συμπέρασμα από την πανελλαδική έρευνα που διεξήγαγε το Επαγγελματικό Επιμελητήριο Αθήνας (ΕΕΑ) και επέλεξε να την παρουσιάσει την ημέρα εορτασμού της Ασφάλισης, στις 11 Νοεμβρίου.
Η έρευνα πραγματοποιήθηκε από τη MARC σε αντιπροσωπευτικό δείγμα 802 κατοίκων από μεγάλα αστικά κέντρα τη χώρας, άνδρες και γυναίκες 25-65 ετών, το διάστημα Ιούνιος – Ιούλιος 2026.
Η έρευνα εξέτασε πώς αντιλαμβάνεται ο πολίτης τον ρόλο του ασφαλιστικού πράκτορα, πόσο τον εμπιστεύεται, με ποια κριτήρια τον επιλέγει και τι περιμένει από αυτόν, με στόχο να εξαχθούν χρήσιμα συμπεράσματα για το μέλλον της ασφαλιστικής διαμεσολάβησης.
Συνολικά τα ευρήματα της έρευνας, τα οποία θα είναι στη διάθεση των ασφαλιστικών διαμεσολαβητών, δίνουν αρκετή τροφή για σκέψη, προβληματισμό και αυτοκριτική. Υπήρξαν αρκετές θετικές κρίσεις για τους επαγγελματίες του κλάδου, υπήρξαν όμως και επισημάνσεις (π.χ. ασκούν υπερβολική πίεση), οι οποίες τους καλούν να επανεξετάσουν τον τρόπο που δουλεύουν και προσεγγίζουν τους καταναλωτές. Το ζητούμενο είναι να μην θεωρούνται απλοί πωλητές και διεκπεραιωτές διαδικασιών αλλά σύμβουλοι Διαχείρισης Κινδύνου, που θα είναι δίπλα στους καταναλωτές για να τους προτείνουν και να τους αναλύσουν το προϊόν που ταιριάζει στις ανάγκες τους, που θα τους εξυπηρετήσουν μετά την πώληση και θα τους σταθούν την ώρα της αποζημίωσης.
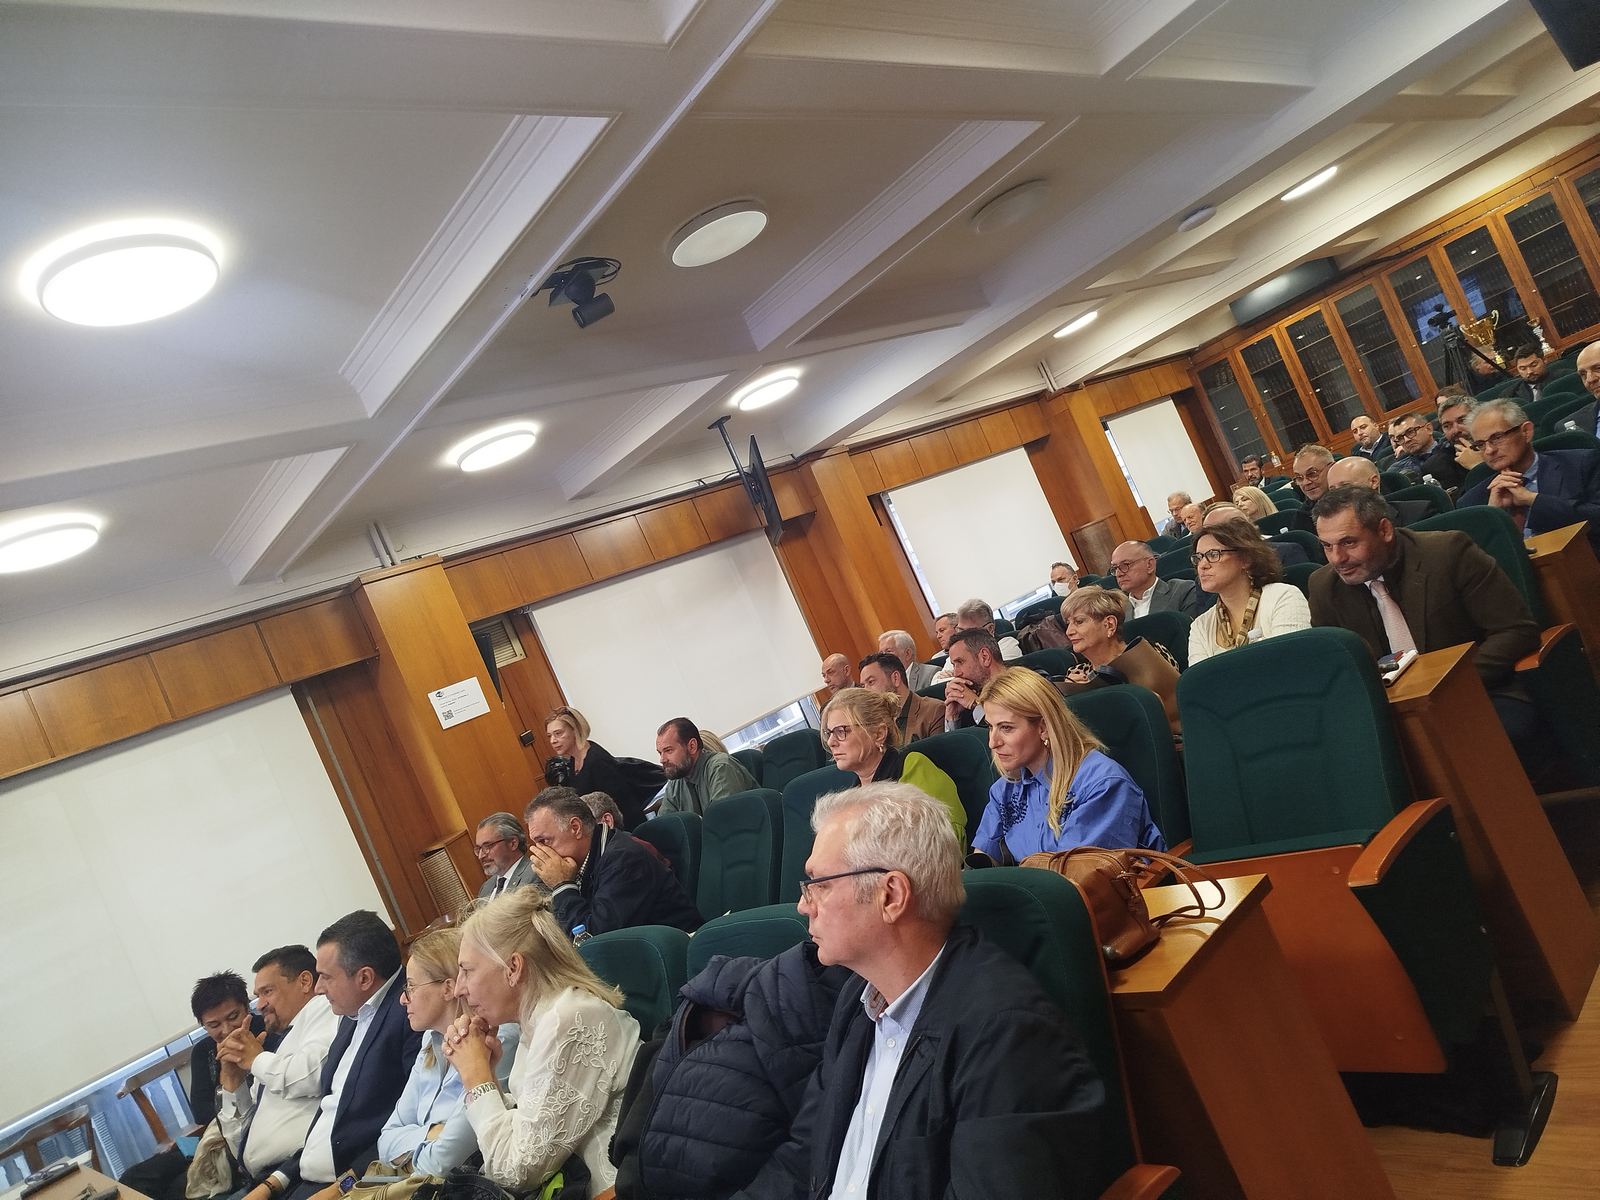
Την έρευνα παρουσίασε ο Δ/νων Σύμβουλος της MARC, κ. Θωμάς Γεράκης, ενώ τα ευρήματα σχολίασαν ο Πρόεδρος του ΕΕΑ, κ. Γιάννης Χατζηθεοδοσίου, ο Γενικός Γραμματέας, κ. Δημήτρης Γαβαλάκης, και τα μέλη της Επιτροπής Ασφαλιστικών Πρακτόρων του ΕΕΑ, κ.κ. Νίκος Παναγιωτάκης, Νίκος Παντελής, Κάρολος Μαρκουίζος, Στέλλα Λεώνη, Γιάννης Ρούσσης και Χριστίνα Φυτέα.
Πιο αναλυτικά τα βασικά ευρήματα της έρευνας έχουν ως εξής:
- Όσον αφορά την ασφαλιστική διείσδυση, το 77,6% των ερωτηθέντων δήλωσε ότι διαθέτει ασφάλεια οχήματος, που είναι υποχρεωτική, ενώ ασφάλεια Υγείας το 35,9%. Ασφάλειας κατοικίας/περιουσίας δήλωσε ότι διαθέτει το 15,9% λόγω στεγαστικού δανείου, και το 15,4%από ελεύθερη βούληση. Ακολουθούν η ασφάλεια Ζωής (15%), αποταμιευτικά/επενδυτικά (14,2%), Αστική Ευθύνη (12,6%). Ενδιαφέρον έχει ότι το 1,7% δήλωσε ότι ασφάλισε την επιχείρησή του από ελεύθερη βούληση, ενώ το 1,3% γιατί τους υποχρεώνει ο νόμος.
- Το κίνητρο για να ασφαλιστούν στο 48,8% των περιπτώσεων ήταν η νομική ή συμβατική υποχρέωση, μόλις 23,9% το έκαναν εθελοντικά, επειδή αναγνωρίζουν την ανάγκη προστασίας, ενώ το 15,1% είχαν μικτό κίνητρο. Το 10,1% δήλωσε ότι δεν έχει καμία ασφάλεια.
- Το 75,1% από όσους δεν έχουν ασφάλιση ή έχουν μόνο υποχρεωτική δήλωσε ότι αν υπήρχαν οικονομικά προγράμματα, προσαρμοσμένα στις ανάγκες του θα εξέταζε το ενδεχόμενο να ασφαλιστεί. Το 24,4% δήλωσε ότι θα ασφαλιζόταν, αν έβρισκε έναν ασφαλιστικό πράκτορα που θα λειτουργούσε ως αντικειμενικός σύμβουλος και χωρίς πωλησιακή πίεση, ενώ το 22,9%, εάν υπήρχαν φορολογικά κίνητρα ή εκπτώσεις. Τέλος, υπήρχε και ένα 12,2% που έθετε ως προϋπόθεση τους απλούς και κατανοητούς όρους, για να καταλαβαίνει τι αγοράζει.
- Το 67% δήλωσε ότι τους έχει προσεγγίσει στο παρελθόν κάποιος ασφαλιστής, με το ποσοστό αυτό να αυξάνει στις ηλικίες 45-54 (71,8%) και 55-65 (76,7%), στους μισθωτούς του δημόσιου τομέα (73,7%) και σε αυτούς που έχουν ανώτατη μόρφωση (72,8%).
- Στους λόγους απόρριψης του ασφαλιστή, το 29,2% δήλωσε ότι η προσέγγιση που δέχτηκε ήταν υπερβολικά πιεστική, το 25,6% δεν ένιωσε πραγματικό ενδιαφέρον για τις ανάγκες του, το 14,1% δεν έλαβε σαφείς και κατανοητές εξηγήσεις για τα ασφαλιστικά προϊόντα, ενώ το 13,8% επικαλέστηκε οικονομικούς λόγους /κόστος.
- Στην ερώτηση ποιο κανάλι θα επιλέγατε για να ασφαλίσετε κάποιο σημαντικό περιουσιακό στοιχείο, όπως η υγεία ή η κατοικία, το 45,9% δήλωσε την προτίμησή του στον ασφαλιστικό πράκτορα. Το 20,1% θα απευθυνόταν σε ασφαλιστική εταιρεία, ενώ το 18,8% σε μια ψηφιακή πλατφόρμα. Τέλος, το 11% δήλωσε ότι θα επέλεγε στην Τράπεζα/bancassurance.
ΛΟΓΟΙ ΕΠΙΛΟΓΗΣ ΚΑΝΑΛΙΟΥ
Συγκριτικό συμπέρασμα
| Ασφαλιστικός πράκτορας | Ασφαλιστική εταιρεία | Τράπεζα | Πλατφόρμα |
| ● Ανάγκη προσωπικής επαφής/επικοινωνίας ● Κατανόηση/ανάλυση ● Βοήθεια στην ανάγκη | ● Αμεσότητα ● Σιγουριά ● Αδιαμεσολάβητα | ● Αξιοπιστία ● Ασφάλεια ● Εμπιστοσύνη | ● Ευκολία ● Αμεσότητα ● Οικονομία – σύγκριση τιμών |
- Γιατί θα επέλεγαν τον ασφαλιστή; Το 54% γιατί θεωρεί αναγκαία την ανθρώπινη προσωπική επαφή, το 38% γιατί θεωρεί αναγκαία την εξιδεικευμένη ανάλυση των σύνθετων προϊόντων, όπως η υγεία και το συνταξιοδοτικό, το 33% για τη σιγουριά ότι θα τον υποστηρίξει την ώρα της αποζημίωσης, το 21% γιατί του τον σύστησε κάποιο έμπιστο πρόσωπο και το 9,2% γιατί δεν εμπιστεύεται στις αυτοματοποιημένες ψηφιακές διαδικασίες.
- Αντίστοιχα, δεν θα επέλεγαν έναν ασφαλιστικό πράκτορα: το 46,9% για την πιθανή πίεση ή έντονη καθοδήγηση κατά τη διαδικασία αγοράς του ασφαλιστικού προϊόντος. Το 35,2% γιατί θεωρεί ότι τα εναλλακτικά δίκτυα προσφέρουν καλύτερες τιμές/εκπτώσεις. Το 19,8% επικαλείται το περιορισμένο ωράριο εξυπηρέτησης σε σχέση με τα online δίκτυα, το 19,6% την απουσία άμεσης και ψηφιακής πρόσβασης στα έγγραφά του, ενώ το 13,5% θεωρεί ότι τα εναλλακτικά δίκτυα προσφέρουν μεγαλύτερη ταχύτητα και ευκολία (έκδοση ασφαλιστηρίου συμβολαίου 24/7).
- Θετική & Μάλλον θετική άποψη για την ιδιωτική ασφάλιση έχει το 57,3% των ερωτηθέντων. Ωστόσο, Θετική & Μάλλον θετική άποψη για τους ασφαλιστικούς πράκτορες έχει το 50% των ερωτηθέντων. Το ποσοστό ικανοποίησης (Πολύ & Αρκετά) ανεβαίνει στο 91%, όταν πρόκειται για τον ασφαλιστικό πράκτορα με τον οποίο συνεργάζονται. Οι βασικοί λόγοι μη ικανοποίησης που αναφέρθηκαν έχουν να κάνουν κυρίως με την πίεση και την έλλειψη εξυπηρέτησης.
- Όσον αφορά τον βαθμό κατανόησης του ασφαλιστηρίου συμβολαίου, το 37,8% δήλωσε ότι διαβάζει τους όρους και γνωρίζει γιατί ακριβώς καλύπτεται, το 57,6% δήλωσε ότι καταλαβαίνει τα βασικά αλλά δυσκολεύεται στις λεπτομέρειες, ενώ το 3,1% ότι υπογράφει χωρίς να καταλαβαίνει τίποτα και βασίζεται σε ό,τι του πουν.
- Αντίστοιχα, στο ερώτημα εάν ο ασφαλιστικός πράκτορας εξηγεί απλά και κατανοητά τα δικαιώματά σας ως ασφαλισμένος, το 93,3% απάντησε Σίγουρα & Μάλλον ναι.
- Όταν ρωτήθηκαν να περιγράψουν/χαρακτηρίσουν με μία φράση τους ασφαλιστικούς πράκτορες κάποιες από τις απαντήσεις ήταν, ενδεικτικά, και οι εξής: Επαγγελματίες/τυπικοί/κάνουν τη δουλειά τους/εργαζόμενοι (16,9%). Πιεστικοί/φορτικοί/επίμονοι (14,4%). Υποστηρικτικοί/εξυπηρετικοί/ συνεργάτες/φιλικοί (13,4%), Ωφελιμιστές/συμφεροντολόγοι/ιδιοτελείς/να πουλήσουν (8,7%).
- Ως προς το κοινωνικό κύρος του ασφαλιστή το 75,1% τον τοποθετεί στο ίδιο επίπεδο με τα περισσότερο επαγγέλματα. Το 12,8% χαμηλότερα και το 9,8% υψηλότερα.
- Το 44,1% αντιλαμβάνεται τον ρόλο του ασφαλιστή, ως Ασφαλιστικό Διαμεσολαβητή (διεκπεραιωτή διαδικασιών), το 27,4% ως Πωλητή προϊόντων και το 25,4% ως Σύμβουλο Διαχείρισης Κινδύνου (αναλύει ανάγκες και προτείνει λύσεις).
- Ο ιδανικός ασφαλιστής, σύμφωνα με τους συμμετέχοντες στην έρευνα, πρέπει, μεταξύ άλλων, να είναι Αξιόπιστος/εμπιστοσύνης/έντιμος/συνεπής (31%), Διαθέσιμος/εξυπηρετικός, να ανταποκρίνεται άμεσα (19,8%), Ανθρώπινος/αυθεντικός/με ενσυναίσθηση (19,8%), Ειλικρινής (14,3%).
Την παρουσίαση της έρευνας παρακολούθησαν διαδικτυακά ασφαλιστικοί διαμεσολαβητές από όλη την Ελλάδα, ενώ διά ζωής αρκετοί από τους εκλεγμένους στο ΕΕΑ ασφαλιστικοί διαμεσολαβητές, καθώς και Πρόεδροι των σωματείων ασφαλιστικής διαμεσολάβησης, μεταξύ των οποίων η κα Ευφροσύνη Στουργιώτου (HFPA) και οι κ.κ. Χάρης Αλεξόπουλος (ΕΕΑΕ), Γ. Χατζηγεωργάκης (ΣΠΑΤΕ) και Κων/νος Ρούσσης (ΕΣΑΠΕ).
Δήμητρα Καζάντζα
Ακολουθήστε την ασφαλιστική αγορά στο Google News