Η επίδραση της Τεχνητής Νοημοσύνης στην τιμολόγηση των ασφαλίσεων Ζωής και Υγείας
Η ραγδαία ανάπτυξη της Τεχνητής Νοημοσύνης (AI) μετασχηματίζει καθοριστικά τον χρηματοπιστωτικό τομέα και ιδιαίτερα τις ασφαλίσεις ζωής και υγείας, δημιουργώντας νέες δυνατότητες για ακριβέστερη αξιολόγηση κινδύνου και εξατομικευμένη τιμολόγηση. Παράλληλα, η Παραγωγική Τεχνητή Νοημοσύνη, γνωστή ως Generative AI, μια υποκατηγορία της τεχνητής νοημοσύνης, μπορεί να ενισχύσει αυτές τις διαδικασίες, δημιουργώντας συνθετικά δεδομένα και εναλλακτικά σενάρια ζημιών.
Απόψεις & Θέσεις Φοιτητών του ΠΑ.ΠΕΙ.
Του Ελευθέριου Σκαραμαγκά και του Ιωάννη Πατέρα,
φοιτητών 5ου εξαμήνου, Τμήμα Στατιστικής και Ασφαλιστικής Επιστήμης.
Παραδοσιακά, η τιμολόγηση των ασφαλίσεων ζωής και υγείας βασιζόταν σε αναλογιστικά μοντέλα (actuarial models), τα οποία αφορούν μαθηματικά και στατιστικά μοντέλα που χρησιμοποιούνται για την εκτίμηση κινδύνων και μελλοντικών οικονομικών γεγονότων, στατιστική ανάλυση ιστορικών δεδομένων και συγκέντρωση πελατών σε δεξαμενές κινδύνου (risk pools), με στόχο τη διατήρηση ισορροπίας μεταξύ ρίσκου και κέρδους. Οι ασφαλιστικές εταιρείες χρησιμοποιούσαν κλασικά μοντέλα, όπως mortality tables, δηλαδή πίνακες που δείχνουν την πιθανότητα να πεθάνει κάποιος σε κάθε ηλικία, morbidity rates, δηλαδή το πόσο συχνά εμφανίζονται ασθένειες σε έναν πληθυσμό, και experience rating, για να καθορίσουν τα ασφάλιστρα, ενώ η διαδικασία ήταν περιορισμένη ως προς την εξατομίκευση και την ευελιξία σε πραγματικό χρόνο.
Η εισαγωγή της AI επιτρέπει πλέον στις ασφαλιστικές επιχειρήσεις να συνδυάζουν τεράστια σύνολα δεδομένων, συμπεριλαμβανομένων κοινωνικοοικονομικών στοιχείων, ιστορικού υγείας, συμπεριφορικών δεδομένων και δεδομένων από wearables, για να αναπτύξουν μοντέλα προγνωστικών αναλυτικών στοιχείων (predictive analytics). Στο πλαίσιο αυτό, οι ασφαλιστικές επιχειρήσεις μπορούν να δημιουργήσουν δυναμικά, εξατομικευμένα ασφάλιστρα, βελτιώνοντας την ακρίβεια υπολογισμού του κινδύνου και μειώνοντας την ανάγκη για απλουστευμένες κατηγοριοποιήσεις πελατών.
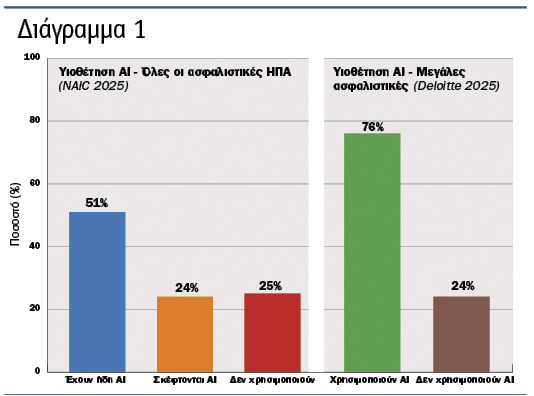
Σύμφωνα με πρόσφατη έρευνα του NAIC (2025), περίπου 51% των ασφαλιστικών εταιρειών στις ΗΠΑ έχουν ενσωματώσει AI σε τουλάχιστον μία διαδικασία τιμολόγησης ή ανάληψης κινδύνου (pricing ή underwriting), ενώ το 24% σχεδιάζει να εφαρμόσει σύντομα τεχνολογίες Generative AI για κοστολογημένες προσφορές σε πελάτες (customer quotes) και προσαρμοσμένα συμβόλαια. Αντίστοιχα, η Deloitte (2025) αναφέρει ότι 76% των μεγάλων ασφαλιστικών οργανισμών που έχουν εφαρμόσει generative AI δηλώνουν σημαντική βελτίωση στην ταχύτητα επεξεργασίας αιτήσεων και στην εξατομίκευση ασφαλίστρων, μειώνοντας ταυτόχρονα την ανάγκη για χειροκίνητες αναλύσεις (βλ. διάγραμμα 1).
Η χρήση AI δεν περιορίζεται μόνο στην ακρίβεια της τιμολόγησης, αλλά επηρεάζει και τον τρόπο που οι πελάτες αντιλαμβάνονται την εμπειρία ασφάλισης. Μελέτη της Geneva Association έδειξε ότι περίπου 70% των πελατών χρησιμοποίησαν εργαλεία AI, για να συγκρίνουν οικονομικές προσφορές (quotes), ενώ το 40% εξέφρασε ανησυχίες για την προστασία προσωπικών δεδομένων, υπογραμμίζοντας ότι η υιοθέτηση τεχνολογιών AI συνοδεύεται από προκλήσεις διαχείρισης εμπιστοσύνης και συμμόρφωσης (trust & compliance).
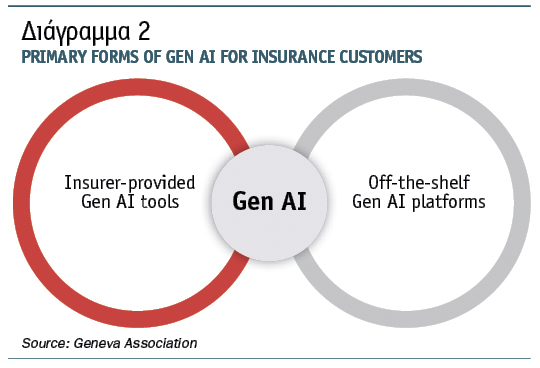
Όπως παρουσιάζεται και στο διάγραμμα 2, η χρήση της Παραγωγικής Τεχνητής Νοημοσύνης στην ασφάλιση διακρίνεται σε δύο βασικές κατηγορίες: Εργαλεία που παρέχονται από τις ασφαλιστικές εταιρείες και εργαλεία που χρησιμοποιούνται αυτόνομα από τους πελάτες. Η διάκριση αυτή αναδεικνύει ότι η επίδραση της Gen AI εκτείνεται τόσο στις εσωτερικές διαδικασίες των οργανισμών όσο και στη συμπεριφορά των καταναλωτών.
Η πρακτική εφαρμογή της AI στην τιμολόγηση περιλαμβάνει dynamic pricing, predictive analytics και explainable AI, για να υπολογίζονται ασφάλιστρα που αντανακλούν καλύτερα τον ατομικό κίνδυνο, σε αντίθεση με την παραδοσιακή προσέγγιση, που βασιζόταν σε στατικά pools και γενικεύσεις. Παράλληλα, η δυνατότητα επεξεργασίας μεγάλων δεδομένων από wearables ή apps υγείας επιτρέπει στις εταιρείες να προσαρμόζουν το ασφάλιστρο σε πραγματικό χρόνο, π.χ. μειώνοντας το κόστος για πελάτες που ακολουθούν συγκεκριμένο πρόγραμμα υγείας.
Οι επιπτώσεις της AI στην τιμολόγηση δεν είναι μόνο οικονομικές αλλά και ηθικές. Η χρήση machine learning μπορεί να οδηγήσει σε μεροληψία ή άδικη διαφοροποίηση (bias ή unfair differentiation), ιδίως όταν τα μοντέλα βασίζονται σε δεδομένα που αντανακλούν κοινωνικές ανισότητες. Ωστόσο, η υιοθέτηση explainable AI (ΧΑΙ) επιτρέπει την κατανόηση των παραμέτρων που καθορίζουν το ασφάλιστρο, μειώνοντας τα πιθανά προβλήματα διαφάνειας και αδικίας.
Η υλοποίηση του AI-driven pricing process μπορεί να συνοψιστεί ως συλλογή και καθαρισμός δεδομένων, εφαρμογή predictive model, scoring κινδύνου, τελική διαμόρφωση ασφαλίστρου. Αυτή η ροή ενσωματώνει κύκλους ανατροφοδότησης (feedback loops), επιτρέποντας συνεχή βελτίωση του μοντέλου με νέα δεδομένα, διασφαλίζοντας την ακρίβεια και τη συμμόρφωση με κανονισμούς.
Επιπλέον, τα τελευταία χρόνια, οι ασφαλιστικές εταιρείες επενδύουν σημαντικά σε τεχνολογίες AI για τον έλεγχο απάτης, την καλύτερη εκτίμηση κινδύνου και την εξατομίκευση προγραμμάτων υγείας. Σύμφωνα με την Deloitte (2025), εταιρείες που ενσωμάτωσαν Gen AI με predictive analytics ανέφεραν μείωση 15-20% στον χρόνο διακανονισμού ζημιών (claims processing time), δηλαδή στον χρόνο που χρειάζεται για να εξεταστεί και να ολοκληρωθεί μια αποζημίωση, και αύξηση 10% στην ακρίβεια εκτίμησης κινδύνου (risk assessment). Παράλληλα, το 2024, η Geneva Association κατέγραψε ότι το 50% των ασφαλιστικών οργανισμών στην Ευρώπη χρησιμοποιούν ήδη την AI για δυναμική προσαρμογή των ασφαλίστρων (dynamic premium adjustment), με προοπτική αύξησης σε 65% μέσα στο 2026.
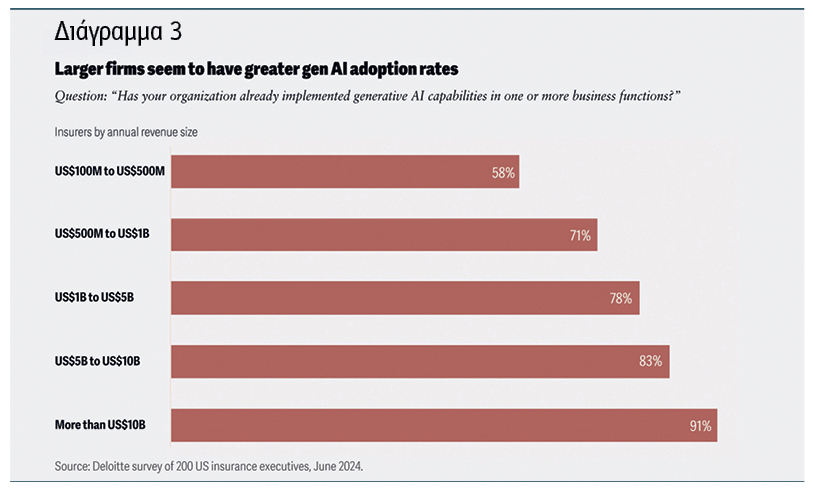
Το διάγραμμα 3 δείχνει ότι οι μεγαλύτερες ασφαλιστικές εταιρείες έχουν υψηλότερα ποσοστά υιοθέτησης της Generative AI. Συγκεκριμένα, η υιοθέτηση αυξάνεται με το μέγεθος της εταιρείας: εταιρείες με ετήσιο έσοδο από 100 εκατ. έως 500 εκατ. δολάρια έχουν ποσοστό υιοθέτησης 58%, ενώ οι πολύ μεγάλες εταιρείες, με έσοδα πάνω από 10 δισ. δολάρια, φτάνουν το 91%. Το διάγραμμα δείχνει ότι η ικανότητα και η προθυμία ενσωμάτωσης Gen AI συνδέεται άμεσα με τους διαθέσιμους πόρους και το μέγεθος κάθε οργανισμού, υπογραμμίζοντας ότι οι μεγάλες εταιρείες μπορούν να επενδύσουν περισσότερο σε τεχνολογίες AI και να ενσωματώσουν ευκολότερα και σε περισσότερες λειτουργίες την Generative AI.
Η παραδοσιακή στατιστική ανάλυση, αν και παρέχει σταθερά και αξιόπιστα αποτελέσματα, δεν μπορεί να προσαρμοστεί τόσο γρήγορα στις αλλαγές συμπεριφοράς των πελατών ή σε νέα δεδομένα από εξωτερικές πηγές (external sources). Η AI, μέσω της μηχανικής μάθησης, επιτρέπει την αναγνώριση μοτίβων που είναι αόρατα στον ανθρώπινο αναλυτή, οδηγώντας σε βελτιστοποίηση της τιμολόγησης και της διαχείρισης κινδύνων (pricing & risk management), ενώ ταυτόχρονα δημιουργεί δυνατότητες για ανάλυση σεναρίων (scenario analysis) και προσομοιώσεις.
Η σύγκριση μεταξύ παραδοσιακών μοντέλων και AI-driven pricing δείχνει ότι οι οργανισμοί που ενσωμάτωσαν AI πέτυχαν μέση μείωση 5-12% στο κόστος εξυπηρέτησης (cost-to-serve), ενώ ταυτόχρονα αύξησαν την ικανοποίηση πελατών κατά 8-10%, σύμφωνα με έρευνες. Παράλληλα, η AI επιτρέπει την πρόβλεψη κινδύνου για συγκεκριμένα υποσύνολα ή υποομάδες (subgroups) πελατών, κάτι που ήταν ανέφικτο με τους παραδοσιακούς αναλογιστικούς πίνακες (actuarial tables).
Τέλος, η υιοθέτηση AI απαιτεί κατάλληλη ρύθμιση και διακυβέρνηση (governance), για να εξασφαλιστεί η διαφάνεια, η συμμόρφωση με ρυθμιστικά πλαίσια και η ηθική χρήση των δεδομένων. Οι οργανισμοί πρέπει να διασφαλίζουν ότι τα μοντέλα μηχανικής μάθησης (ML) είναι επεξηγήσιμα (explainable) και ότι οι διαδικασίες τιμολόγησης (pricing) παραμένουν δίκαιες και κατανοητές στους πελάτες.
Εν κατακλείδι, το AI έχει αλλάξει θεμελιωδώς την τιμολόγηση των ασφαλίσεων ζωής και υγείας, προσφέροντας εξατομίκευση, ακρίβεια και ταχύτητα στον καθορισμό των ασφαλίστρων, ενώ παράλληλα δημιουργεί νέες προκλήσεις σχετικά με διαφάνεια, ηθική και προστασία προσωπικών δεδομένων. Οι τάσεις δείχνουν ότι η περαιτέρω ενσωμάτωση AI στις διαδικασίες τιμολόγησης θα συνεχίσει να αυξάνει την αποτελεσματικότητα, μειώνοντας τα κόστη και βελτιώνοντας την εμπειρία πελατών. Όπως δείχνουν τα δεδομένα, η μεγαλύτερη υιοθέτηση Gen AI από μεγάλες ασφαλιστικές εταιρείες οδηγεί σε ταχύτερη και ακριβέστερη εκτίμηση κινδύνου, επιβεβαιώνοντας ότι η AI μετασχηματίζει θεμελιωδώς την τιμολόγηση των ασφαλίσεων ζωής και υγείας.
Πηγές
- ia, R., Eling, M., & Wang, T. (2025). Gen AI in the Insurance Customer Journey. The Geneva Association.
- National Association of Insurance Commissioners. (2025). AI/ML Survey Report: Health Insurers Embrace AI.
- Mądra-Sawicka, Magdalena. “Generative AI in Finance–New Challenges across Trust-Building Needs.” Building Trust in the Generative Artificial Intelligence Era. Routledge, 2025. 136-152.
- Kapse, Manohar, et al. “Customization of health insurance premiums using machine learning and explainable AI.” International Journal of Information Management Data Insights 5.1 (2025): 100328. Artificial intelligence applications in health insurances: a scoping review. (2025).
- van Bekkum, Marvin, Frederik Zuiderveen Borgesius, and Tom Heskes. “AI, insurance, discrimination and unfair differentiation: an overview and research agenda.” Law, Innovation and Technology 17.1 (2025): 177-204.
- Laub, Patrick J., Tu Pho, and Bernard Wong. “An Interpretable Deep Learning Model for General Insurance Pricing.” arXiv preprint arXiv:2509.08467 (2025).
- Suhrada, S., Casaceli, S. & Jain, D. (2025). Scaling generative AI in insurance: From pilots to production. Deloitte Insights, Deloitte Center for Financial Services.
Ακολουθήστε την ασφαλιστική αγορά στο Google News